

Czy sprzedaż fast foodów podlega opłacie targowej?
REKLAMA
REKLAMA
W praktyce odróżnienie sprzedaży towarów od świadczenia usług rodzi szereg wątpliwości. Tematyka ta jest analizowana przez sądy nie tylko na gruncie VAT, ale również podatków i opłat lokalnych.
Sprzedaż fast foodów a opłata targowa
Jedną z opłat lokalnych, które na swoim terenie może wprowadzić i pobierać rada gminy jest opłata targowa. Choć mogłoby się wydawać, że jest ona w swej istocie na tyle nieskomplikowana, że jej pobór nie powinien przysparzać samorządom problemów – a już z całą pewnością nie ma powodów, dla których miałaby ona stawać się źródłem wieloletnich sporów rozstrzyganych przez sądy – to jednak codzienność organów podatkowych i podatników jest w tym zakresie dużo bardziej skomplikowana. Na przestrzeni lat sądy wielokrotnie analizowały już nie tylko pojęcie targowiska, ale też granicę między sprzedażą towarów a świadczeniem usług.
REKLAMA
REKLAMA
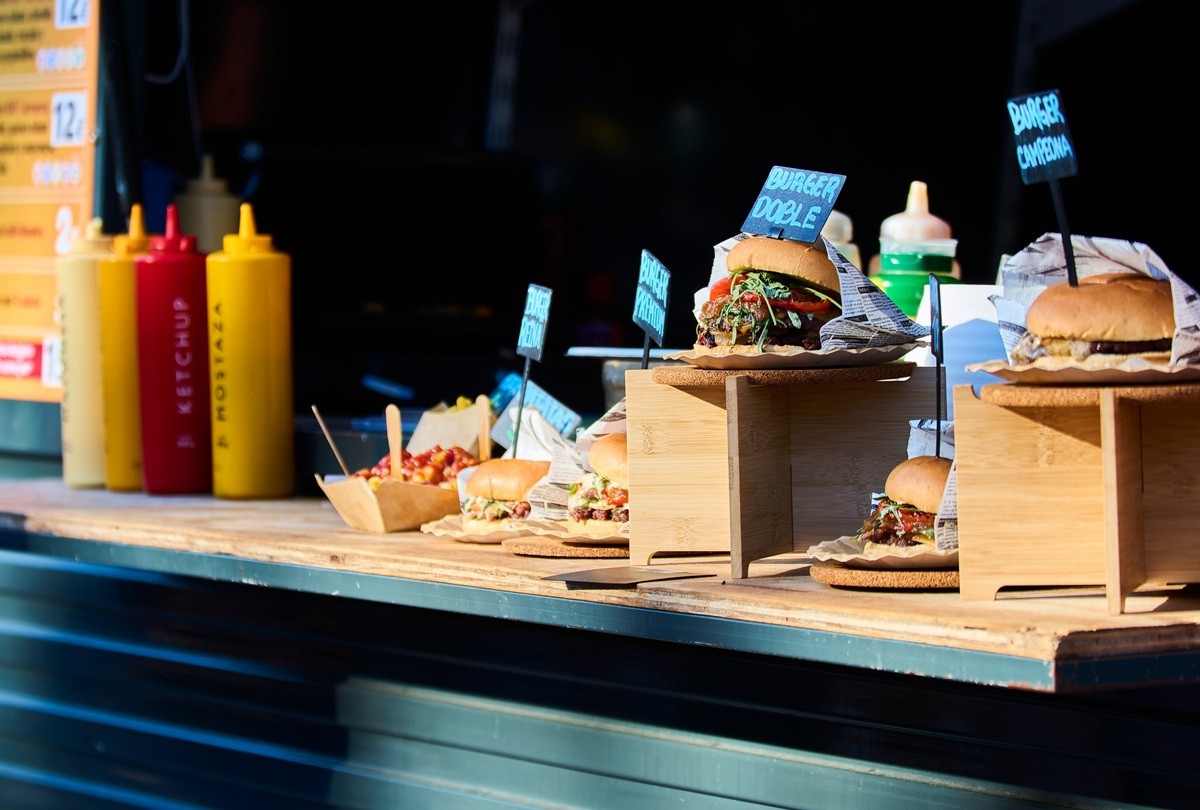
Opłatę targową pobiera się od osób fizycznych, osób prawnych oraz jednostek organizacyjnych nieposiadających osobowości prawnej, dokonujących sprzedaży na targowiskach (art. 15 ust. 1 ustawy o podatkach i opłatach lokalnych). Na tym tle od lat wątpliwości budzi konieczność uiszczenia opłaty targowej w przypadku dokonywania sprzedaży tzw. fast foodów z przyczep gastronomicznych. Źródłem wątpliwości jest pytanie, czy mamy w tym wypadku do czynienia ze sprzedażą towaru, czy ze świadczeniem usługi gastronomicznej?
Sprzedaż towarów a świadczenie usług
Ministerstwo Finansów przed laty wskazało, że opłacie targowej nie podlegają podmioty, które na targowisku nie dokonują sprzedaży, lecz świadczą wyłącznie usługi (pismo Dyrektora Departamentu Podatków Lokalnych z 17 kwietnia 2014 r., sygn. PL/LS/838/1/MGS/14/RD-37635). W uzasadnieniu swojego stanowiska ministerstwo wskazało, że przez umowę sprzedaży sprzedawca zobowiązuje się przenieść na kupującego własność rzeczy i wydać mu rzecz, a kupujący zobowiązuje się rzecz odebrać i zapłacić sprzedawcy cenę (art. 535 Kodeksu cywilnego; dalej: k.c.). Jednocześnie rzeczami są tylko przedmioty materialne (art. 45 k.c.). W konsekwencji więc opłatę targową można pobierać jednie w przypadku zawierania umów sprzedaży przedmiotów materialnych, a nie pobiera się jej w przypadku świadczenia usług. Choć elementem usług gastronomicznych jest również zawieranie umów sprzedaży – bo przecież sprzedawca przenosi na nabywcę własność posiłku i wydaje go, a nabywca odbiera go i płaci – to jednak usługa gastronomiczna zawiera w sobie również usługę przygotowania posiłku i jego podania. Oznacza to, że jest ona pojęciem szerszym od sprzedaży i składa się z wielu czynności. Analogiczna argumentacja została przedstawiona również w orzecznictwie sądów administracyjnych (zob. np. wyrok WSA w Gdańsku z 24 lutego 2012 r., sygn. akt I SA/Gd 223/12, czy wyrok WSA w Szczecinie z 6 listopada 2013 r., sygn. akt I SA/Sz 539/13).
(...)
REKLAMA
Materiał powstał na podstawie artykułu Małgorzaty Masłowskiej, opublikowanego w Gazecie Samorządu i Administracji
Przeczytaj pełną wersję artykułu w serwisie INFORLEX»
Więcej podobnych treści znajdziesz na inforlex.pl
REKLAMA

REKLAMA

