
REKLAMA

REKLAMA

Kategorie
Zaloguj się

Zarejestruj się

Proszę podać poprawny adres e-mail Hasło musi zawierać min. 3 znaki i max. 12 znaków
* - pole obowiązkowe
Przypomnij hasło
Witaj
Usuń konto
Aktualizacja danych
  Informacja
Twoje dane będą wykorzystywane do certyfikatów.

Kto powinien podpisywać rachunki?

Izabela Motowilczuk
magister administracji, były wieloletni inspektor kontroli gospodarki finansowej w regionalnej izbie obrachunkowej, autor licznych publikacji z zakresu finansów i rachunkowości jednostek sektora publicznego, ze szczególnym uwzględnieniem samorządowych jednostek organizacyjnych
inforCMS

REKLAMA

REKLAMA

Jesteśmy pracownikami (inspektorami) urzędu gminy i prowadzimy obsługę finansowo-księgową szkół (zostało to zawarte w zakresie naszych obowiązków). Kto powinien podpisywać rachunki pod względem formalno-rachunkowym? Do tej pory rachunki pod względem formalno-rachunkowym były podpisywane przez skarbnika gminy będącego jednocześnie głównym księgowym szkół, a teraz podpisywać ma osoba, która dekretuje rachunki, natomiast „zatwierdzono do wypłaty” podpisuje kierownik jednostki. Wynika z tego, że główny księgowy w ogóle nie podpisuje się na rachunkach.

Za całość gospodarki finansowej jednostki sektora finansów publicznych, obejmującej m.in. zaciąganie zobowiązań i dokonywanie wydatków oraz określenie i zapewnienie przestrzegania procedur kontroli, mających na celu zapewnienie zgodnego z prawem przebiegu ww. procesów, odpowiada jej kierownik (art. 44 ust. 1 i 2 ustawy z 30 czerwca 2005 r. o finansach publicznych).

REKLAMA

REKLAMA

ZAPAMIĘTAJ!

Określone obowiązki w zakresie gospodarki finansowej mogą być powierzone przez kierownika jednostki pracownikom tej jednostki. Przyjęcie obowiązków przez te osoby powinno być potwierdzone dokumentem w formie odrębnego imiennego upoważnienia albo wskazania w regulaminie organizacyjnym jednostki.

W przypadku szkół, dla których organem prowadzącym jest jednostka samorządu terytorialnego, za wykonywanie całości obowiązków w zakresie gospodarki finansowej jednostki odpowiada dyrektor szkoły, który kieruje działalnością szkoły, reprezentuje ją na zewnątrz oraz dysponuje środkami określonymi w planie finansowym szkoły i ponosi odpowiedzialność za ich prawidłowe wykorzystanie, a także może organizować administracyjną, finansową i gospodarczą obsługę szkoły (art. 39 ust. 1 ustawy z 7 września 1991 r. o systemie oświaty).

REKLAMA

Dyrektor szkoły wykonuje swoje obowiązki przy pomocy głównego księgowego szkoły, czyli pracownika, któremu powierzył obowiązki i odpowiedzialność w zakresie wskazanym w art. 45 ust. 1 ustawy o finansach publicznych, obejmujące m.in.:

Dalszy ciąg materiału pod wideo

• wykonywanie dyspozycji środkami pieniężnymi,

• dokonywanie wstępnej kontroli zgodności operacji gospodarczych i finansowych z planem finansowym oraz kompletności i rzetelności dokumentów dotyczących operacji gospodarczych i finansowych.

Kierownik jednostki organizacyjnej sektora finansów publicznych - w tym przypadku dyrektor szkoły - powinien określić na piśmie procedury kontroli finansowej, obejmujące m.in. procesy zaciągania zobowiązań finansowych i dokonywania wydatków ze środków publicznych i zapewnić ich przestrzeganie przez pracowników, biorąc pod uwagę zasady określone w komunikacie nr 13 Ministra Finansów z 30 czerwca 2006 r. w sprawie określenia standardów kontroli finansowej w jednostkach sektora finansów publicznych.

Kontrola dokumentów księgowych pod względem merytorycznym i formalno-rachunkowym (której wykonanie potwierdzane jest przez złożenie podpisu na dokumentach) to element kontroli wewnętrznej, wykonywanej na bieżąco jeszcze w trakcie realizacji operacji gospodarczych i mającej na celu niezwłoczną eliminację błędów i nieprawidłowości.

Natomiast zatwierdzenie dokumentów do wypłaty oznacza ostateczne zatwierdzenie wykonania operacji finansowych i gospodarczych wskazanych w tych dokumentach. O tym, kto w danej jednostce organizacyjnej będzie wykonywał poszczególne czynności w tym zakresie, decyduje kierownik tej jednostki.

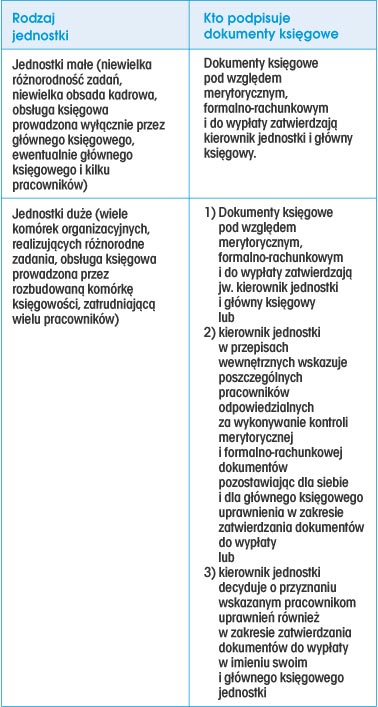
W zależności od wielkości jednostki i podziału pracy pomiędzy poszczególne komórki organizacyjne możliwe są zgodne z prawem rozwiązania zaprezentowane w tabeli.

Obowiązki poszczególnych pracowników w zakresie kontrolowania dokumentów księgowych pod względem merytorycznym, formalno-rachunkowym oraz w zakresie ich zatwierdzania do wypłaty regulowane są przez kierownika jednostki w przepisach wewnętrznych, zazwyczaj w instrukcji obiegu i kontroli dokumentów i/lub w zakresach czynności pracowników.

ZAPAMIĘTAJ!

Obowiązki poszczególnych pracowników w zakresie kontrolowania dokumentów księgowych pod względem merytorycznym, formalno-rachunkowym oraz w zakresie ich zatwierdzania do wypłaty powinny być ustalone w sposób jasny, czytelny i spójny, tak aby w strukturze danej jednostki organizacyjnej można było w sposób niebudzący wątpliwości ustalić, na którym pracowniku ciążą obowiązki we wskazanym zakresie.

Czytaj także: Wypłacenie zbyt wysokiego wynagrodzenia>>

Wyznaczając pracowników odpowiedzialnych za wykonywanie poszczególnych czynności kontrolnych, należy wziąć pod uwagę wynikającą ze Standardów kontroli konieczność rozdzielenia obowiązków w zakresie zatwierdzania (autoryzacji), realizacji i rejestrowania (księgowania) operacji finansowych, gospodarczych i innych zdarzeń pomiędzy różnych pracowników jednostki.

Tabela. Uregulowania wewnętrzne w jednostkach organizacyjnych sektora finansów publicznych w zakresie wskazania osób uprawnionych do kontroli dokumentów księgowych pod względem merytorycznym, formalno- -rachunkowym i do zatwierdzania ich do wypłaty
Izabela Motowilczuk

Podstawy prawne

• Ustawa z 30 czerwca 2005 r. o finansach publicznych (Dz.U. Nr 249, poz. 2104; ost.zm. Dz.U. z 2007 r. Nr 140, poz. 984)

• Ustawa z 7 września 1991 r. o systemie oświaty (j.t. Dz.U. z 2004 r. Nr 256, poz. 2572; ost.zm. Dz.U. z 2007 r. Nr 181, poz. 1292)

• Komunikat nr 13 Ministra Finansów z 30 czerwca 2006 r. w sprawie określenia standardów kontroli finansowej w jednostkach sektora finansów publicznych (Dz.Urz. MF Nr 7, poz. 58)


Źródło: Samorzad.infor.pl

Oceń jakość naszego artykułu

Dziękujemy za Twoją ocenę!

Twoja opinia jest dla nas bardzo ważna

Powiedz nam, jak możemy poprawić artykuł.
Zaznacz określenie, które dotyczy przeczytanej treści:
Autopromocja

REKLAMA

QR Code

REKLAMA

Księgowość budżetowa
1800 zł dla strażaka – ale uwaga, świadczenie można stracić

Strażak może otrzymywać nawet 1800 zł miesięcznie świadczenia mieszkaniowego, ale przyznanie pieniędzy nie oznacza, że raz ustalone prawo pozostaje bez zmian przez cały okres służby. Zmiana miejsca zamieszkania lub pełnienia służby, uzyskanie innej formy zakwaterowania czy wystąpienie przesłanki wyłączającej prawo do zakwaterowania mogą wymagać ponownej weryfikacji.

Czy orzeczenie o niepełnosprawności zastępuje badania profilaktyczne pracownika?

Czy należy skierować na badania lekarskie pracownika, który dostarczył orzeczenie o niepełnosprawności?

Prywatne pieniądze, publiczna droga – jak rozliczyć VAT?

Budowa dróg to jedno z najważniejszych zadań własnych jednostek samorządu terytorialnego. Jest to zarazem zadanie wymagające znaczących nakładów finansowych. Samorządy najczęściej finansują realizację inwestycji drogowych ze środków własnych oraz różnego rodzaju dofinansowań. Rzadziej ciężar wydatków w tym zakresie jest ponoszony, przynajmniej w określonej części, przez podmioty prywatne. Tego rodzaju partycypacja może przybrać zasadniczo dwie formy – dobrowolną albo obowiązkową. Każda z tych opcji wywołuje skutki na gruncie podatku od towarów i usług.

Opłata od tzw. małpek z czterokrotnym wzrostem i w całości na NFZ [projekt]

Projekt ustawy autorstwa resortów finansów i zdrowia przewiduje korzyści dla budżetu na poziomie 740,6 mln złotych. Opłata od tzw. małpek miałaby wzrosnąć z 25 do 100 zł za litr alkoholu i być w pełni przekazywana Narodowemu Funduszowi Zdrowia

REKLAMA

Rząd szykuje zmiany w opłacie miejscowej. Nie każda gmina będzie mogła ją pobierać

MF pracuje nad rozporządzeniem określającym minimalne walory krajobrazowe, których posiadanie pozwoli gminom na pobór opłaty miejscowej - wynika z informacji na stronie KPRM.  Wśród wskazywanych kryteriów znalazły się m.in. zabytki, parki narodowe, obiekty sportowe, centra biznesowe i szkoleniowe, a także dostęp do wód czy kąpielisk.

Urzędnik nie oddał butelek do kaucjomatu? Może odpowiedzieć za naruszenie dyscypliny finansów publicznych

Stan faktyczny: Jednostka budżetowa nabywa napoje w opakowaniach szklanych i plastikowych objętych systemem kaucyjnym. Przy zakupie jednostka ponosi zatem koszt kaucji. Opakowania nie zawsze są zwracane do recyklomatów, w związku z czym jednostka nie odzyskuje wpłaconej kwoty. Czy nieodzyskanie kaucji stanowi naruszenie dyscypliny finansów publicznych?

Co trzecie konto w Centralnym Rejestrze Umów jest puste. Eksperci wskazują na lukę w prawie

Jedna trzecia kont urzędów czy instytucji publicznych założonych w Centralnym Rejestrze Umów nie zawiera żadnych informacji – podaje „Rz”. Mamy lukę w przepisach – mówią eksperci.

Czy gmina może finansować przydomowe miejsca schronienia? Wyjaśnienia RIO

Samorząd nie może ze środków własnych dotować budowy przydomowych miejsc schronienia mieszkańców . Tak wynika z wyjaśnień Regionalnej Izby Obrachunkowej w Poznaniu. Zdaniem RIO samo ujęcie kwoty na ten cel w budżecie nie tworzy podstawy prawnej do wypłaty środków.

REKLAMA

Autozapis do PPK będzie częściej przeprowadzany? MF rozważa zmiany w programie

Ministerstwo Finansów dokonało przeglądu Pracowniczych Planów Kapitałowych. Zdaniem resortu warto rozważyć skrócenie okresu między kolejnymi autozapisami z czterech do trzech lat oraz rozszerzenie automatycznego uczestnictwa na osoby w wieku 55-70 lat.

Opłaty za pobyt mieszkańca w DPS ze zmianą w 2027 roku? Chodzi o ochronę dzieci

Małoletnie dzieci nie będą płaciły za pobyt pensjonariusza w domu pomocy społecznej. Taką zmianę zakłada poselski projekt nowelizacji ustawy o pomocy społecznej.

Zapisz się na newsletter
Jak dysponowane są finanse publiczne? Bądź na czasie z najnowszymi przepisami, najlepszymi praktykami oraz wskazówkami dotyczącymi księgowości budżetowej – zapisz się na newsletter.
Zaznacz wymagane zgody
loading
Zapisując się na newsletter wyrażasz zgodę na otrzymywanie treści reklam również podmiotów trzecich
Administratorem danych osobowych jest INFOR PL S.A. Dane są przetwarzane w celu wysyłki newslettera. Po więcej informacji kliknij tutaj.
success

Potwierdź zapis

Sprawdź maila, żeby potwierdzić swój zapis na newsletter. Jeśli nie widzisz wiadomości, sprawdź folder SPAM w swojej skrzynce.

failure

Coś poszło nie tak

REKLAMA