

Sprawozdania budżetowe za 2009 r.

REKLAMA
REKLAMA
Sprawozdania budżetowe za 2009 r. zarówno w zakresie budżetu państwa, jak i budżetów jednostek samorządu terytorialnego oraz ich jednostek budżetowych, zakładów budżetowych, gospodarstw pomocniczych, funduszy celowych sporządza się na podstawie rozporządzenia Ministra Finansów z 27 czerwca 2006 r. w sprawie sprawozdawczości budżetowej (dalej: rozporządzenie w sprawie sprawozdawczości).
REKLAMA
REKLAMA
Sprawozdawczość roczna
Roczna sprawozdawczość budżetowa jest bardzo ważna, pozwala m.in. ocenić wykonanie budżetu państwa i jednostek samorządu terytorialnego oraz poprzez sprawozdania jednostkowe podległych jednostek – wykonanie ich planów finansowych. Dotyczy to dochodów, wydatków, przychodów czy też rozchodów, ale pozwala również ustalić wynik budżetu za dany rok budżetu państwa i poszczególnych jednostek samorządu terytorialnego. Jednostki samorządu terytorialnego powinny pamiętać, że dane wykazane w rocznych sprawozdaniach budżetowych służą do wyliczenia poszczególnych wskaźników do subwencji ogólnej oraz jej części. Ponadto na podstawie rocznych sprawozdań budżetowych, które niejednokrotnie wypełniane są w większej szczegółowości niż sprawozdania miesięczne, można stwierdzić, jakie zobowiązania niewymagalne występują w jednostkach, a tym samym ustalić, ile już zostało zaangażowanych środków z planu roku następnego.
Już po raz drugi jednostki samorządu terytorialnego powinny wypełnić obowiązek przekazania za grudzień sprawozdań:
• Rb-27S z wykonania planu dochodów budżetowych jednostki samorządu terytorialnego,
REKLAMA
• Rb-28S z wykonania planu wydatków budżetowych jednostki samorządu terytorialnego.
Sprawozdania te przekazane muszą być przez zarząd jednostki samorządu terytorialnego za pośrednictwem regionalnych izb obrachunkowych do Ministerstwa Finansów w terminie do 22 stycznia 2010 r.
Natomiast sprawozdania za 2009 r. są sporządzane i składane w terminach określonych w załącznikach do rozporządzenia w sprawie sprawozdawczości:
• załącznik nr 33 – Instrukcja sporządzania sprawozdań budżetowych w zakresie budżetu państwa oraz w zakresie przepływu i wykorzystania środków na prefinansowanie zadań realizowanych z udziałem środków pochodzących z funduszy strukturalnych i Funduszu Spójności,
• załącznik nr 34 – Instrukcja sporządzania sprawozdań budżetowych w zakresie budżetów jednostek samorządu terytorialnego.
Uwaga! Terminy te będą przez nas podawane w kalendariach budżetowych za dany miesiąc.
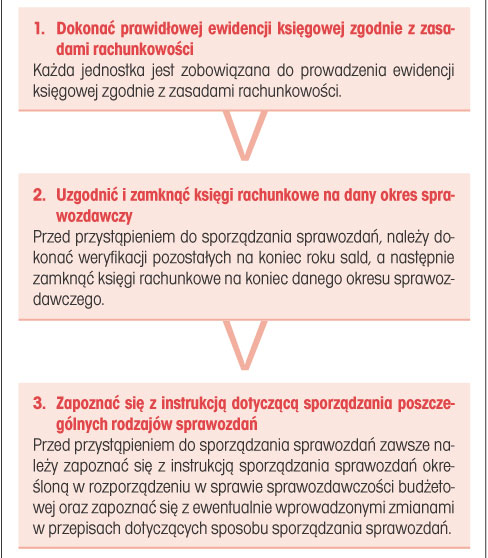
Żeby poprawnie i prawidłowo można było sporządzić roczne sprawozdania budżetowe, należy dokonać czynności przedstawionych na schemacie.
Wybrane przykłady porównań i powiązań danych wykazanych w sprawozdaniach
Sporządzając sprawozdania budżetowe, należy pamiętać o prawidłowym wykazaniu danych, ponieważ wiele z nich ma powiązanie z danymi wykazywanymi w innych sprawozdaniach.
Ponadto w budżecie państwa występują sprawozdania, w których zamieszczane dane muszą być uzgodnione, a fakt tego uzgodnienia potwierdzony. W budżecie jednostek samorządu terytorialnego dokonuje się uzgodnień, np. dotyczących planu i wykonania w zakresie dotacji otrzymywanych od właściwego wojewody (§ 2010).
Schemat. Trzy kroki poprzedzające prawidłowe sporządzenie sprawozdań budżetowych
Wskazujemy kilka zasad dotyczących potwierdzania i powiązania danych wykazywanych w sprawozdaniach budżetowych.
1. Wszystkie jednostki budżetowe sporządzające sprawozdania Rb-23 zobowiązane są uzgodnić i potwierdzić w oddziale okręgowego Narodowego Banku Polskiego dane dotyczące stanu rachunków bieżących na koniec danego okresu sprawozdawczego.
2. Dane wykazane przez jednostki budżetowe w sprawozdaniu Rb-23 w wierszu 11 „Dochody wykonane” mają być zgodne z danymi wykazanymi w kolumnie 9 „Dochody wykonane (wpływy minus zwroty)” sprawozdania Rb-27.
3. Sprawozdanie Rb-27S, z wyjątkiem źródeł dochodów realizowanych przez urzędy skarbowe na rzecz jednostki samorządu terytorialnego, powinno się bilansować w następujący sposób:
kolumna „Należności” minus kolumna „Potrącenia” minus kolumna „Dochody wykonane (wpływy minus zwroty)” równa się kolumnie „Należności pozostałe do zapłaty – ogółem” minus kolumna „Nadpłaty”.
Sprawozdanie zbiorcze nie będzie się w taki sposób bilansowało z uwagi na wspomniane wyjątki.
4. W sprawozdaniu Rb-Z w jednostce samorządu terytorialnego, w której nie wystąpiły umorzenia kredytów i pożyczek, oraz nieposiadającej zobowiązań z tytułu papierów wartościowych, dla których nie istnienie płynny rynek wtórny, dane wykazane w E2 „kredyty i pożyczki” kolumna 2 „Kwota zadłużenia ogółem” na 31 grudnia 2008 r. plus wykonanie D11 „kredyty i pożyczki” ze sprawozdania Rb-NDS za IV kwartał 2009 r. minus wykonanie D21 „spłaty kredytów i pożyczek” ze sprawozdania Rb-NDS za IV kwartał 2009 r. powinno być zgodne z danymi wykazanymi w sprawozdaniu za IV kwartał 2009 r. w wierszu E2 „kredyty i pożyczki” kolumna 2 „Kwota zadłużenia ogółem”.
5. Wykazane dane w sporządzanym sprawozdaniu Rb-N w wierszu N4 w jednostce budżetowej czy też jednostce samorządu terytorialnego nie mają ścisłego powiązania z danymi wykazanymi w sprawozdaniu Rb-27S w kolumnie 10. Dane te mogą między sobą być równe, mniejsze lub większe, w zależności od należności, jakie wystąpią w jednostce sporządzającej sprawozdanie.
Krystyna Gąsiorek
Podstawa prawna
• Rozporządzenie Ministra Finansów z 27 czerwca 2006 r. w sprawie sprawozdawczości budżetowej (Dz.U. Nr 115, poz. 781; ost.zm. Dz.U. z 2009 r. Nr 33 poz. 261)
REKLAMA

REKLAMA

