REKLAMA

REKLAMA

Kategorie
Zaloguj się

Zarejestruj się

Proszę podać poprawny adres e-mail Hasło musi zawierać min. 3 znaki i max. 12 znaków
* - pole obowiązkowe
Przypomnij hasło
Witaj
Usuń konto
Aktualizacja danych
  Informacja
Twoje dane będą wykorzystywane do certyfikatów.

Ewidencja kosztów imprezy częściowo sfinansowanej przez pracownika

Elżbieta Gaździk
Elżbieta Gaździk
ekspert z zakresu rachunkowości budżetowej i była główna księgowa samorządowej jednostki budżetowej
Dziennik Gazeta Prawna
Największy polski dziennik prawno-gospodarczy
Kultura, teatr, przedstawienie/ Fot. Fotolia
Fotolia

REKLAMA

REKLAMA

Rozliczenie sfinansowania kosztów imprezy kulturalnej w części przez pracownika i w części przez pracodawcę ze środków zakładowego funduszu świadczeń socjalnych najlepiej ująć w księgach rachunkowych jednostki za pośrednictwem konta 300 Rozliczenie zakupu.

Udział pracownika w kosztach imprezy finansowanej z ZFŚS ujmuje się na koncie 300

Jednostka budżetowa zamierza zorganizować imprezę kulturalną ze środków zakładowego funduszu świadczeń socjalnych. Część kosztów z tytułu organizacji tej imprezy będą ponosili pracownicy jednostki. Pomimo to faktura zostanie wystawiona przez organizatora na jednostkę w pełnej wysokości kosztów. Udział pracowników w koszcie tej imprezy zgodnie z zasadami określonymi w regulaminie ZFŚS będzie wynosił 20 proc., pozostałe 80 proc. będą zaś stanowiły koszty funduszu. Ogółem koszt imprezy planowany jest na 5000 zł. W jaki sposób ująć w ewidencji księgowej otrzymaną fakturę oraz jej zapłatę?

REKLAMA

REKLAMA

Zobacz wideoszkolenie: Jak uniknąć błędów w ewidencji księgowej jsfp

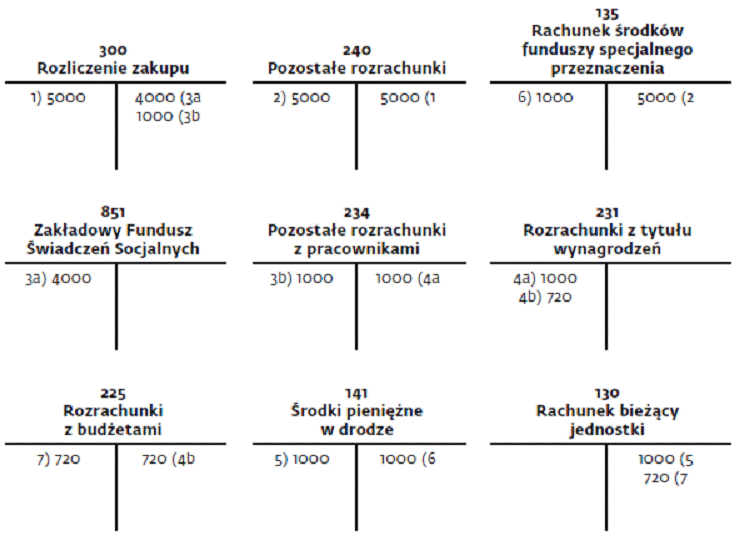
Środki zakładowego funduszu świadczeń socjalnych zgodnie z ustawą z 4 marca 1994 r. o zakładowym funduszu świadczeń socjalnych mogą być przeznaczane na dofinansowanie podejmowanych przez pracodawcę działań związanych z działalnością socjalną, według reguł przewidzianych w regulaminie. W sytuacji gdy określona w regulaminie forma działalności socjalnej podlega częściowemu sfinansowaniu przez pracownika, to ewidencja księgowa powinna przebiegać w sposób przedstawiony na schemacie. Rozliczenie sfinansowania kosztów imprezy kulturalnej w części przez pracownika i w części przez pracodawcę ze środków zakładowego funduszu świadczeń socjalnych najlepiej ująć w księgach rachunkowych jednostki za pośrednictwem konta 300 Rozliczenie zakupu.

Polecamy serwis: Kadry i płace

REKLAMA

Trzeba tylko pamiętać, że do zapisów wskazanych na schemacie jednostka powinna zastosować odpowiednią analitykę, według zasad wynikających z polityki rachunkowości. Do jej opracowania i aktualizowania (stosownie do postanowień art. 10 ust. 2 ustawy o rachunkowości) zobowiązany jest kierownik jednostki. ©?

Dalszy ciąg materiału pod wideo

SCHEMAT

Ewidencja kosztów imprezy częściowo sfinansowanej przez zatrudnionego
infoRgrafika

Objaśnienia:

1. FK – faktura z tytułu kosztów organizacji imprezy kulturalnej wystawiona na jednostkę – 5000 zł;

2. WB – zapłata faktury z tytułu kosztów organizacji imprezy kulturalnej – 5000 zł;

3. PK – rozliczenie kosztów imprezy kulturalnej:

a) koszty imprezy kulturalnej w części podlegającej sfinansowaniu z zakładowego funduszu świadczeń socjalnych – 4000 zł;

b) koszty imprezy kulturalnej w części podlegającej sfinansowaniu przez pracownika – 1000 zł;

4. PK – potrącenia z listy płac:

a) kwota kosztów obciążająca pracowników – 1000 zł;

b) podatek dochodowy od osób fizycznych od dofinansowania ze środków zakładowego funduszu świadczeń socjalnych – o ile wystąpi – 720 zł;

5. WB – przekazanie z rachunku bieżącego jednostki na rachunek zakładowego funduszu świadczeń socjalnych, środków potraconych z wynagrodzeń na poczet pokrycia kosztów imprezy kulturalnej w części dotyczącej pracownika – 1000 zł;

6. WB – wpływ na rachunek zakładowego funduszu świadczeń socjalnych środków potrąconych z wynagrodzeń na poczet pokrycia kosztów imprezy kulturalnej w części dotyczącej pracownika – 1000 zł;

7. WB – przekazanie z rachunku bieżącego jednostki na rachunek urzędu skarbowego, środków z tytułu podatku dochodowego od osób fizycznych naliczonego od kwoty dofinansowania imprezy kulturalnej – 720 zł.

Elżbieta Gaździk

główna księgowa samorządowej jednostki budżetowej

Podstawa prawna

Ustawa z 4 marca 1994 r. o zakładowym funduszu świadczeń socjalnych (t.j. Dz.U. z 2015 r. poz. 111). Ustawa z 29 września 1994 r. o rachunkowości (t.j. Dz.U. z 2013 r. poz. 330 ze zm.).

Polecamy w INFORRB

Do jakiego konta kosztów powinien być przyporządkowany § 419 „Nagrody konkursowe”

Jak zaksięgować odsetki od nieterminowych wpłat za pobyt dziecka w oddziale przedszkolnym

W jakim paragrafie klasyfikacji budżetowej ująć opłatę za zajęcie pasa drogowego

Źródło: INFOR

Oceń jakość naszego artykułu

Dziękujemy za Twoją ocenę!

Twoja opinia jest dla nas bardzo ważna

Powiedz nam, jak możemy poprawić artykuł.
Zaznacz określenie, które dotyczy przeczytanej treści:
Autopromocja

REKLAMA

QR Code

© Materiał chroniony prawem autorskim - wszelkie prawa zastrzeżone. Dalsze rozpowszechnianie artykułu za zgodą wydawcy INFOR PL S.A.

REKLAMA

Księgowość budżetowa
Świadczenia socjalne. 30 września 2026 r. upływa ważny termin

Najpóźniej do 30 września 2026 r. trzeba przekazać drugą ratę odpisu na zakładowy fundusz świadczeń socjalnych (ZFŚS). Dotyczy to pracodawców, którzy mają obowiązek utworzenia funduszu, a zatem m.in. jednostek budżetowych.

Zaległy urlop. Co, jeśli pracownik nie może wykorzystać go do 30 września?

Pracodawca ma obowiązek udzielenia zaległego urlopu wypoczynkowego najpóźniej do 30 września kolejnego roku. Istnieją jednak sytuacje, gdy zachowanie tego terminu jest niemożliwe np. z powodu choroby pracownika czy urlopu macierzyńskiego.

Czy gmina może finansować pomoc dla rannych dzikich zwierząt? Wyjaśnienia RIO

Gmina może przeznaczyć środki z własnego budżetu na transport oraz leczenie rannych dzikich zwierząt. Tak wynika z wyjaśnień RIO w Kielcach. Udzielanie takiej pomocy wpisuje się - zdaniem Izby- w zakres przypisanych gminie spraw publicznych o znaczeniu lokalnym dotyczących ochrony przyrody.

Jak pracuje się w urzędzie? Wiele zależy od wielkości JST [Raport]

Wielkości jednostki samorządu terytorialnego wpływa na sposób organizacji pracy w urzędzie. Z raportu Narodowego Instytutu Samorządu Terytorialnego wynika, iż wraz ze wzrostem liczby mieszkańców rośnie stopień specjalizacji pracowników. Z kolei mniejsze urzędy częściej opierają się na wielozadaniowości.

REKLAMA

Asystent osobisty osoby z niepełnosprawnością 2027. Nabór wniosków dla JST

Gminy i powiaty mogą już składać wnioski o środki na realizację usług asystencji osobistej w 2027 roku. Nabór potrwa do 30 września 2026. Pozyskane środki pozwolą samorządom organizować usługi wspierające osoby z niepełnosprawnościami w codziennym życiu. Do kogo skierowany jest program?

Zamówienia publiczne: wyrok ws. Rail Baltica ważnym sygnałem dla wykonawców. 15 tys. zł kary środowiskowej kontra miliardowy kontrakt

Wyrok ws. Rail Baltica ważnym sygnałem dla wykonawców - pokazuje, że w zamówieniach publicznych nawet pozornie drugorzędna okoliczność może mieć poważne konsekwencje. Firma została wykluczona z pojedynczego przetargu. Otrzymała też 15 tys. zł kary środowiskowej.

Państwo zaciska pasa. Podwyżki dla budżetówki wyraźnie hamują

Państwo z roku na rok wydaje coraz więcej na utrzymanie administracji, wojska, policji i sądów. W ciągu dekady rachunek za wynagrodzenia niemal się potroił. Teraz jednak przyszedł czas oszczędności i nieco mniejsze podwyżki - podaje „Rz”.

Za brak segregacji odpadów podwyższona opłata. Zbiorowa odpowiedzialność mieszkańców do zmiany?

Ministerstwo Klimatu i Środowiska odpowiedziało na interpelację poselską w sprawie zasad naliczania podwyższonych opłat za gospodarowanie odpadami komunalnymi w przypadku stwierdzenia braku selektywnej zbiórki odpadów. Problem dotyczy głównie mieszkańców wspólnot i spółdzielni mieszkaniowych, a także lokali komunalnych.

REKLAMA

Fundusz sołecki. Jaka kwota bazowa na 2027 rok?

Ministerstwo Finansów poinformowało, iż średnia kwota bazowa w kraju na 2027 rok wynosi 7 468,89 zł na mieszkańca. Wskaźnik trn ma znaczenie przy refundacji wydatków gmin związanych z funduszem sołeckim.

Kolejne miliardy z KPO dla Polski do końca roku

Polska jest na finiszu realizacji inwestycji z Krajowego Planu Odbudowy. Wszystkie przedsięwzięcia finansowane z KPO zostały już rozpoczęte lub zakończone, a do końca roku do Polski ma trafić ostatnie 90 mld zł z programu. Poinformowała minister funduszy i polityki regionalnej Katarzyna Pełczyńska-Nałęcz.

Zapisz się na newsletter
Jak dysponowane są finanse publiczne? Bądź na czasie z najnowszymi przepisami, najlepszymi praktykami oraz wskazówkami dotyczącymi księgowości budżetowej – zapisz się na newsletter.
Zaznacz wymagane zgody
loading
Zapisując się na newsletter wyrażasz zgodę na otrzymywanie treści reklam również podmiotów trzecich
Administratorem danych osobowych jest INFOR PL S.A. Dane są przetwarzane w celu wysyłki newslettera. Po więcej informacji kliknij tutaj.
success

Potwierdź zapis

Sprawdź maila, żeby potwierdzić swój zapis na newsletter. Jeśli nie widzisz wiadomości, sprawdź folder SPAM w swojej skrzynce.

failure

Coś poszło nie tak

REKLAMA