REKLAMA

REKLAMA

Kategorie
Zaloguj się

Zarejestruj się

Proszę podać poprawny adres e-mail Hasło musi zawierać min. 3 znaki i max. 12 znaków
* - pole obowiązkowe
Przypomnij hasło
Witaj
Usuń konto
Aktualizacja danych
  Informacja
Twoje dane będą wykorzystywane do certyfikatów.

Split payment - rozksięgowanie wpłat na pomocniczym koncie VAT

Split payment - rozksięgowanie wpłat na pomocniczym koncie VAT./ fot. Fotolia

REKLAMA

REKLAMA

Czy mając wpłatę na konto VAT do rachunku podstawowego, czyli wydatków i dochodów, należy wpłaty księgować na koncie 130 z wyodrębnioną analityką? Czy powinno się stworzyć nowy numer konta w planie kont, na którym będą księgowane wyciągi bankowe z konta VAT? Taka sama sytuacja dotyczy konta ZFŚS, czyli 135, i pozostałych rachunków, czyli konta 139, czy do nich też zakładane jest z automatu konto VAT?

W celu realizacji mechanizmu podzielonej płatności wskazane jest, aby każda jednostka budżetowa w swoich księgach rachunkowych wydzieliła dodatkowe konto analityczne"Rachunek VAT" do konta 130 "Rachunek bankowy".

REKLAMA

REKLAMA

W praktyce większość jednostek budżetowych do każdego rachunku rozliczeniowego ma utworzony rachunek VAT. W związku z tym do każdego rachunku rozliczeniowego, do którego jest prowadzony rachunek VAT, należy wprowadzić zmiany do zakładowego planu kont - dodać konta analityczne.

Sposób księgowania w formule split payment musi uwzględniać wszystkie operacje obciążenia i uznania rachunku VAT. Dla celów księgowych trzeba ewidencjonować stan wyodrębnionego rachunku VAT. Większość banków udostępnia wyciągi osobno dla rachunku rozliczeniowego oraz osobno dla rachunku VAT.

ZAPAMIĘTAJ!

REKLAMA

Każdy przelew - w ramach split payment - należy księgować dwa razy:

Dalszy ciąg materiału pod wideo

Zobacz: VAT

Jednostka, która ma otwarty rachunek VAT, do każdego rachunku rozliczeniowego może utworzyć następujące konta analityczne:

  • 130-xx "R-k VAT do RR dochodów i wydatków budżetowych",
  • 135-xx "R-k VAT do RR ZFŚS",
  • 132-xx "R-k VAT do RR WRD",
  • 139-xx "R-k VAT do RR inne rachunki bankowe".

W celu przejrzystości operacji finansowych dokonywanych pomiędzy rachunkiem rozliczeniowym a rachunkiem VAT ewidencja księgowa może być prowadzona za pomocą dodatkowego konta:

  • 141 "Środki pieniężne w drodze - konto VAT podzielona płatność".

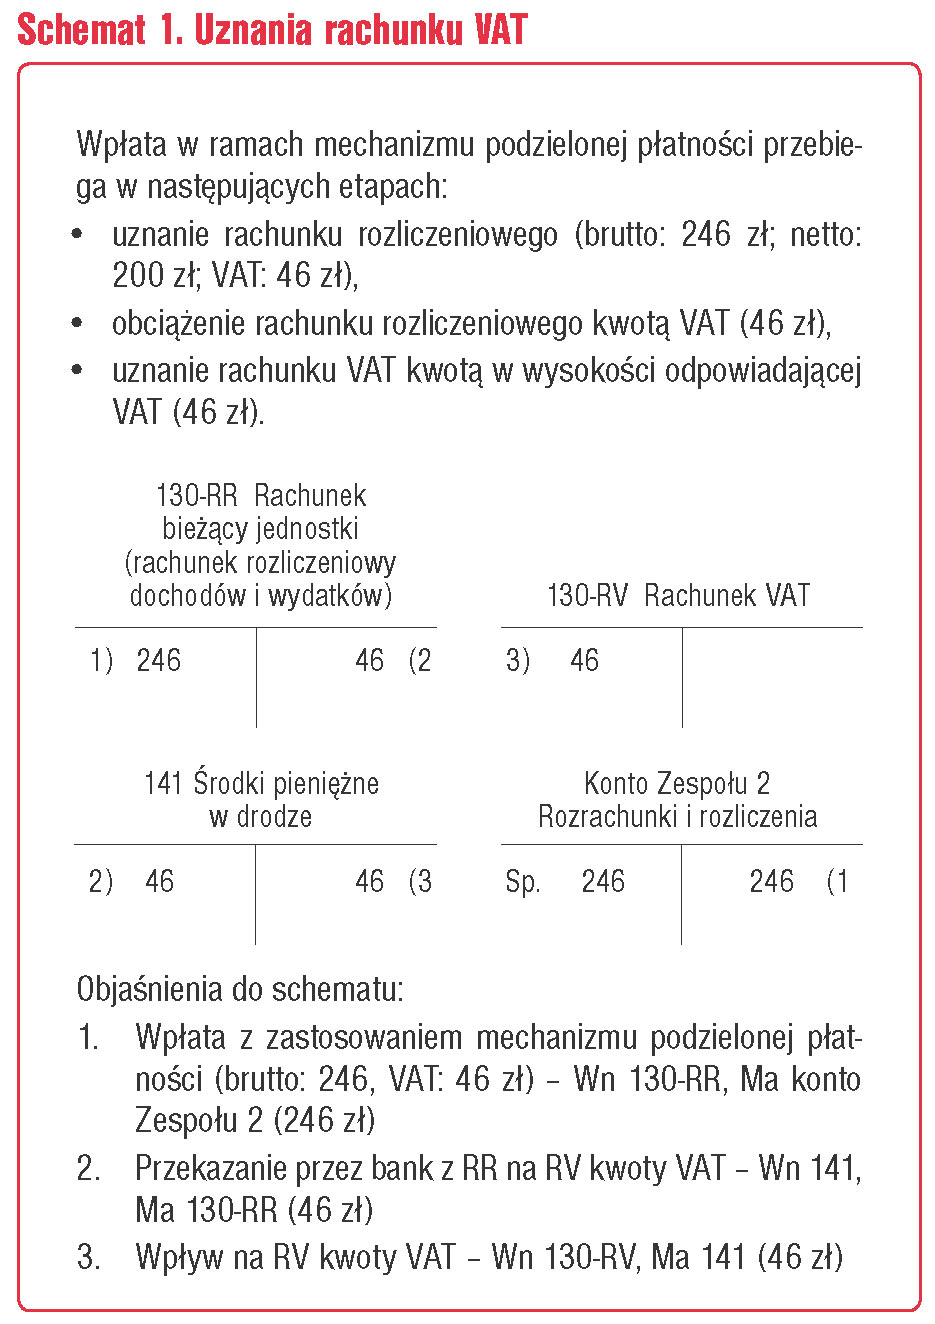
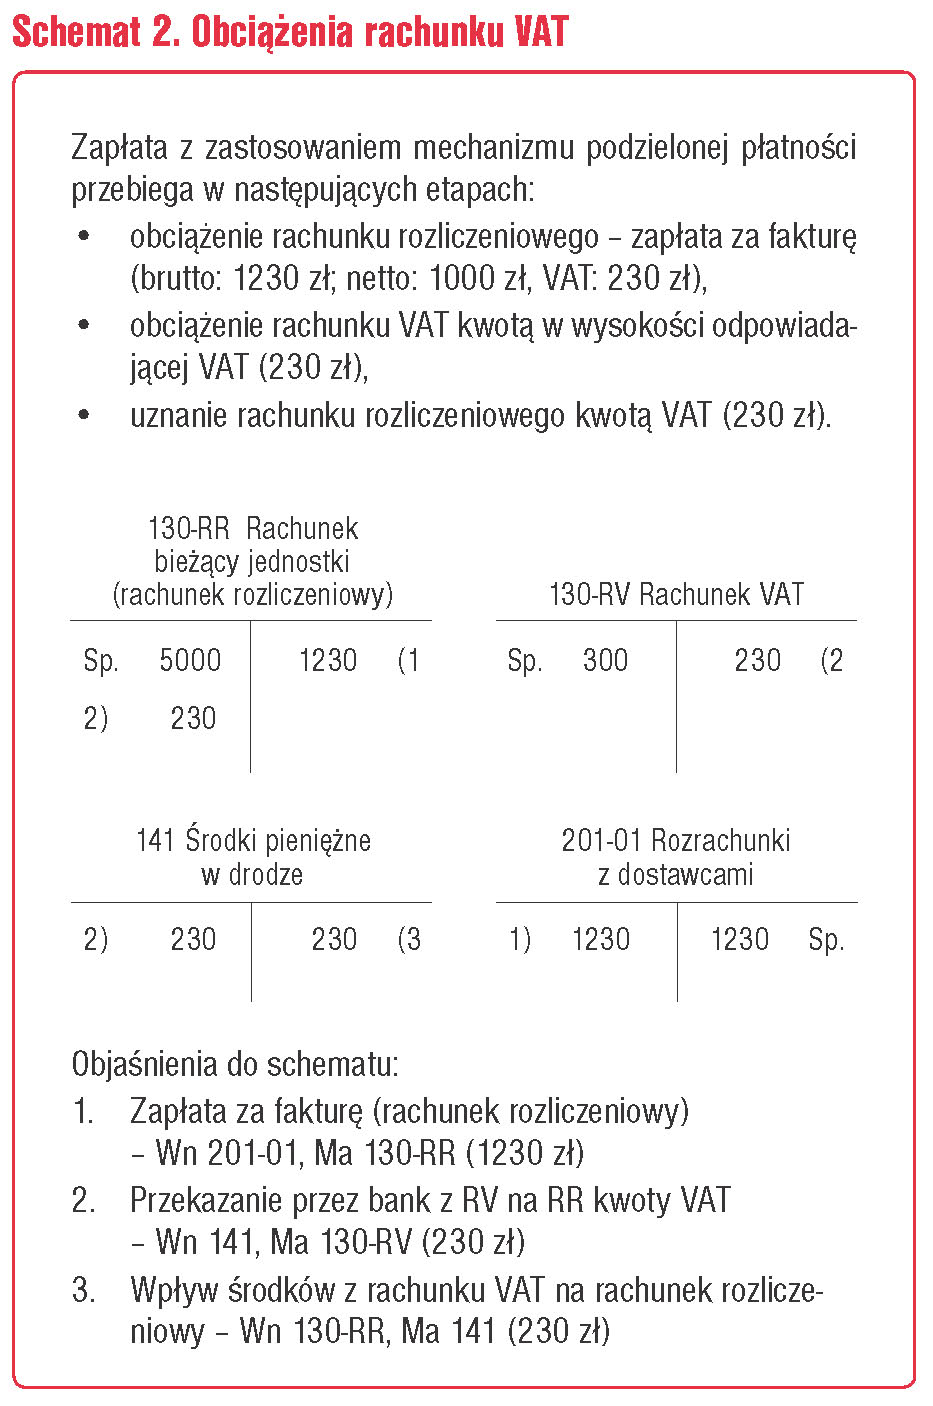
Przykłady ewidencji księgowej dotyczącej split payment (uznania i obciążenia rachunku VAT) przedstawiono na schematach 1 i 2.

Schemat 1. Uznania rachunku VAT
Schemat 2. Obciążenia rachunku VAT
W sytuacji gdy stan środków na rachunku VAT nie wystarczy na zapłatę podatku wskazanego w komunikacie przelewu, w celu realizacji przelewu bank pokryje brakującą różnicę z rachunku rozliczeniowego nabywcy towarów (usług). W przypadku braku środków na rachunku rozliczeniowym bank nie zrealizuje przelewu.

W przypadku pozostałych rachunków bankowych, tj. zakładowego funduszu świadczeń socjalnych, wyodrębnionego rachunku dochodów i innych rachunków bankowych, operacje dotyczące zastosowania mechanizmu podzielonej płatności przebiegają w sposób analogiczny.

Jednostka budżetowa, która zdecydowała się na stosowanie mechanizmu podzielonej płatności, powinna w swojej polityce rachunkowości opisać procedury dotyczące zasad stosowania split payment oraz dokonać zmian w zakładowym palnie kont.

Podstawa prawna

  • załącznik nr 3 do rozporządzenia Ministra Rozwoju i Finansów z 13 września 2017 r. w sprawie rachunkowości oraz planów kont dla budżetu państwa, budżetów jednostek samorządu terytorialnego, jednostek budżetowych, samorządowych zakładów budżetowych, państwowych funduszy celowych oraz państwowych jednostek budżetowych mających siedzibę poza granicami Rzeczypospolitej Polskiej (Dz.U. z 2017 r. poz. 1911)

©℗

Marta Banach

ekonomista, certyfikowany księgowy posiadający wieloletnie doświadczenie oraz szeroką wiedzę merytoryczną i praktyczną w obszarze finansów publicznych, wspartą studiami podyplomowymi z zakresu finansów i rachunkowości oraz audytu wewnętrznego i kontroli zarządczej w jsfp; zdobywca I miejsca w całorocznym konkursie Księgowy Budżetu 2017

Źródło: Rachunkowość Budżetowa

Oceń jakość naszego artykułu

Dziękujemy za Twoją ocenę!

Twoja opinia jest dla nas bardzo ważna

Powiedz nam, jak możemy poprawić artykuł.
Zaznacz określenie, które dotyczy przeczytanej treści:
Autopromocja

REKLAMA

QR Code

REKLAMA

Księgowość budżetowa
Co trzecie konto w Centralnym Rejestrze Umów jest puste. Eksperci wskazują na lukę w prawie

Jedna trzecia kont urzędów czy instytucji publicznych założonych w Centralnym Rejestrze Umów nie zawiera żadnych informacji – podaje „Rz”. Mamy lukę w przepisach – mówią eksperci.

Czy gmina może finansować przydomowe miejsca schronienia? Wyjaśnienia RIO

Samorząd nie może ze środków własnych dotować budowy przydomowych miejsc schronienia mieszkańców . Tak wynika z wyjaśnień Regionalnej Izby Obrachunkowej w Poznaniu. Zdaniem RIO samo ujęcie kwoty na ten cel w budżecie nie tworzy podstawy prawnej do wypłaty środków.

Autozapis do PPK będzie częściej przeprowadzany? MF rozważa zmiany w programie

Ministerstwo Finansów dokonało przeglądu Pracowniczych Planów Kapitałowych. Zdaniem resortu warto rozważyć skrócenie okresu między kolejnymi autozapisami z czterech do trzech lat oraz rozszerzenie automatycznego uczestnictwa na osoby w wieku 55-70 lat.

Opłaty za pobyt mieszkańca w DPS ze zmianą w 2027 roku? Chodzi o ochronę dzieci

Małoletnie dzieci nie będą płaciły za pobyt pensjonariusza w domu pomocy społecznej. Taką zmianę zakłada poselski projekt nowelizacji ustawy o pomocy społecznej.

REKLAMA

Opłaty za śmieci – jak klasyfikować wpłaty najemców?

Opłaty za gospodarowanie odpadami komunalnymi od swoich najemców na podstawie deklaracji nalicza jednostka budżetowa, która zajmuje się administrowaniem lokali mieszkalnych, będących własnością gminy. W jakim paragrafie nowej klasyfikacji budżetowej powinny być ujęte wpłaty najemców?

Wynagrodzenie albo czas wolny. Pracownicy samorządowi bez dodatków za nadgodziny

Za pracę ponad normę pracownikowi przysługuje wynagrodzenie albo czas wolny – przypomniał wiceszef MSWiA Tomasz Szymański. Według ministerstwa, przyznanie pracownikom samorządowym dodatku za nadgodziny obciążyłoby budżety jednostek.

Nowy staż pracy uderza w premie urzędników. Brakuje milionów na wypłaty

Dzięki nowym zasadom ustalania stażu pracownicy mogą szybciej liczyć na finansowe profity. Tyle że urzędów nikt na to nie przygotował, brakuje milionów m.in. na nagrody jubileuszowe i dodatki stażowe - podaje „Rz”.

Październik 2026. Ważne terminy w sprawozdawczości JST

Jakie sprawozdania powinny w październiku złożyć jednostki samorządu terytorialnego? O ważnych terminach przypomina Regionalna Izba Obrachunkowa w Opolu.

REKLAMA

Umiarkowany stopień niepełnosprawności a praca w godzinach nadliczbowych

Czy pracownik z umiarkowanym stopniem niepełnosprawności może pracować w godzinach nadliczbowych za zgodą lekarza? Co z normami czasu pracy?

Rząd przyjął projekt budżetu na 2027 r. Co z 800+, rentą wdowią i in vitro?

Dochody budżetu państwa w 2027 r. mają wynieść 696,4 mld zł, wydatki powinny być na poziomie 977,6 mld zł, a deficyt sięgnie 281,2 mld zł - zakłada projekt przyszłorocznej ustawy budżetowej, który we wtorek przyjął rząd.

Zapisz się na newsletter
Jak dysponowane są finanse publiczne? Bądź na czasie z najnowszymi przepisami, najlepszymi praktykami oraz wskazówkami dotyczącymi księgowości budżetowej – zapisz się na newsletter.
Zaznacz wymagane zgody
loading
Zapisując się na newsletter wyrażasz zgodę na otrzymywanie treści reklam również podmiotów trzecich
Administratorem danych osobowych jest INFOR PL S.A. Dane są przetwarzane w celu wysyłki newslettera. Po więcej informacji kliknij tutaj.
success

Potwierdź zapis

Sprawdź maila, żeby potwierdzić swój zapis na newsletter. Jeśli nie widzisz wiadomości, sprawdź folder SPAM w swojej skrzynce.

failure

Coś poszło nie tak

REKLAMA