
Składki na PFRON w księgach rachunkowych jednostki budżetowej


REKLAMA
REKLAMA
- Składki na PFRON ujmuje się na koncie 229
- Możliwość obniżenia wskaźnika zatrudnienia...
- ...lub wysokości wpłat
- Termin oraz obowiązki informacyjne pracodawców
- W księgach
Składki na PFRON ujmuje się na koncie 229
Czy samorządowa jednostka budżetowa jest zobowiązana do opłacania składek na Państwowy Fundusz Rehabilitacji Osób Niepełnosprawnych? Jeżeli tak, to na jakich zasadach i w jakich terminach oraz jakie obowiązki ciążą na pracodawcy? Jak ująć naliczenie i wpłatę tych składek w księgach rachunkowych?
REKLAMA
REKLAMA
Zgodnie z art. 21 ust. 1 i 2 ustawy z 27 sierpnia 1997 r. o rehabilitacji zawodowej i społecznej oraz zatrudnianiu osób niepełnosprawnych (dalej: ustawa o PFRON) pracodawca zatrudniający co najmniej 25 pracowników w przeliczeniu na pełny wymiar czasu pracy ma obowiązek dokonywać miesięcznych wpłat na fundusz. Są to wpłaty w wysokości kwoty stanowiącej iloczyn 40,65 proc. przeciętnego wynagrodzenia i liczby pracowników odpowiadającej różnicy między zatrudnieniem zapewniającym osiągnięcie wskaźnika zatrudnienia osób niepełnosprawnych w wysokości 6 proc. a rzeczywistym zatrudnieniem osób niepełnosprawnych.
Redakcja poleca: Ustawa o rachunkowości z komentarzem do zmian (książka)
Z wpłat tych zwolnieni są zatem pracodawcy, u których wskaźnik zatrudnienia osób niepełnosprawnych wynosi co najmniej 6 proc. Stosownie do postanowień art. 21 ust. 2e ustawy o PFRON zwolnione z tych wpłat są także jednostki organizacyjne niedziałające w celu osiągnięcia zysku, takie jak:
REKLAMA
a) domy pomocy społecznej w rozumieniu przepisów o pomocy społecznej,
b) hospicja w rozumieniu przepisów o działalności leczniczej,
c) publiczne i niepubliczne jednostki organizacyjne, których wyłącznym przedmiotem prowadzonej działalności jest rehabilitacja społeczna i lecznicza osób niepełnosprawnych, edukacja osób niepełnosprawnych lub opieka nad nimi.
Powyższe oznacza, że wszystkie samorządowe jednostki budżetowe, które nie osiągają wskaźnika zatrudnienia osób niepełnosprawnych na poziomie co najmniej 6 proc., są zobowiązane do dokonywania wpłat na ten fundusz, chyba że podlegają zwolnieniu z dokonywania tych wpłat na podstawie ustawy o PFRON.
Zobacz również: Mniejsze ulgi we wpłatach na PFRON w 2016 r.
Możliwość obniżenia wskaźnika zatrudnienia...
Wskaźnik zatrudnienia osób niepełnosprawnych, o którym mowa w art. 21 ust. 2 ustawy o PFRON (6 proc.), może zostać obniżony w przypadku zatrudniania osób niepełnosprawnych ze schorzeniami szczególnie utrudniającymi wykonywanie pracy. Należy przy tym pamiętać, że do liczby pracowników nie wlicza się osób niepełnosprawnych przebywających na urlopach bezpłatnych oraz osób niebędących osobami niepełnosprawnymi:
1) zatrudnionych na podstawie umowy o pracę w celu przygotowania zawodowego,
2) przebywających na urlopie rodzicielskim,
3) przebywających na urlopach wychowawczych,
4) nieświadczących pracy w związku z odbywaniem służby wojskowej albo służby zastępczej,
5) będących uczestnikami Ochotniczych Hufców Pracy,
6) nieświadczących pracy w związku z uzyskaniem świadczenia rehabilitacyjnego,
7) przebywających na urlopach bezpłatnych, których obowiązek udzielenia określają odrębne ustawy.
...lub wysokości wpłat
Pracodawca zobowiązany do dokonywania wpłat na fundusz może uzyskać obniżenie wpłat na ten cel. Mogą one ulec obniżeniu z tytułu zakupu usługi, z wyłączeniem handlu, lub produkcji u pracodawcy zatrudniającego co najmniej 25 pracowników w przeliczeniu na pełny wymiar czasu pracy, który osiąga wskaźnik zatrudnienia osób niepełnosprawnych w wysokości co najmniej 30 proc., będących:
a) osobami niepełnosprawnymi zaliczonymi do znacznego stopnia niepełnosprawności lub
b) osobami niewidomymi, psychicznie chorymi lub upośledzonymi umysłowo albo osobami z całościowymi zaburzeniami rozwojowymi lub epilepsją – zaliczonymi do umiarkowanego stopnia niepełnosprawności.
Warunkiem obniżenia wpłaty jest terminowe uregulowanie przez pracodawcę będącego nabywcą należności za zrealizowaną produkcję lub usługę i otrzymanie informacji o kwocie obniżenia (art. 22 ust. 1 i 2 ustawy o PFRON).
Informację o kwocie obniżenia sprzedający przekazuje nabywcy niezwłocznie po uregulowaniu należności. W przypadku płatności realizowanej za pośrednictwem banku za datę uregulowania należności uważa się datę obciążenia rachunku bankowego nabywcy na podstawie polecenia przelewu (art. 22 ust. 7 ustawy o PFRON).
W przypadku gdy kwota obniżenia przewyższa:
1) wartość zrealizowanej usługi lub produkcji, obniżenie wpłaty przysługuje tylko do wysokości kwoty określonej na fakturze,
2) wysokość 80 proc. wpłaty na fundusz, do której zobowiązany jest nabywca w danym miesiącu, różnicę zalicza się na obniżenie wpłaty z tego tytułu w następnych miesiącach.
Przysługująca a niewykorzystana kwota obniżenia może być uwzględniana we wpłatach na fundusz przez okres nie dłuższy niż 12 miesięcy, licząc od dnia uzyskania informacji o kwocie obniżenia.
Termin oraz obowiązki informacyjne pracodawców
Pracodawcy, którzy nie osiągają wskaźnika zatrudnienia osób niepełnosprawnych na poziomie co najmniej 6 proc., są zobowiązani do wnoszenia wpłat na fundusz w terminie do 20. następnego miesiąca po miesiącu, w którym zaistniały okoliczności powodujące powstanie obowiązku wpłat. Równocześnie składają zarządowi funduszu deklaracje miesięczne i roczne poprzez teletransmisję danych w formie dokumentu elektronicznego ustalonego w drodze rozporządzenia przez ministra właściwego ds. zabezpieczenia społecznego (art. 49 ust. 2 ustawy o PFRON). Aktualnym rozporządzeniem w tej sprawie jest rozporządzenie ministra pracy i polityki społecznej z 20 grudnia 2012 r. Biorąc pod uwagę to, że do wpłat na fundusz stosuje się odpowiednio ustawę z 29 sierpnia 1997 r. – Ordynacja podatkowa (t.j. Dz.U. z 2015 r. poz. 613), za termin ich zapłaty uznaje się termin obciążenia rachunku bankowego jednostek zobowiązanych do ich dokonywania.
Natomiast samorządowe jednostki budżetowe osiągające wskaźniki zatrudnienia osób niepełnosprawnych na poziomie co najmniej 6 proc. lub zwolnione z dokonywania tych wpłat na podstawie art. 21 ust. 2e ustawy o PFRON są zobowiązane do składania zarządowi funduszu informacji miesięcznych i rocznych. Są to odpowiednio informacje o zatrudnieniu osób niepełnosprawnych, o zatrudnieniu i kształceniu osób niepełnosprawnych lub o działalności na rzecz osób niepełnosprawnych według wzoru ustalonego w drodze rozporządzenia przez ministra pracy i polityki społecznej z 20 grudnia 2012 r. Informacje te składane są poprzez teletransmisję danych w formie dokumentu elektronicznego. Informacja miesięczna składana jest w terminie do 20. dnia miesiąca następującego po miesiącu, którego dotyczy informacja, zaś informacja roczna składana jest do 20 stycznia za rok poprzedni.
W księgach
Ewidencja rozrachunków w zakresie naliczonych, jak i dokonywanych wpłat na fundusz, powinna być ujmowana na koncie 229 Pozostałe rozrachunki publicznoprawne. Konto to zgodnie z opisem zawartym w załączniku nr 3 do rozporządzenia ministra finansów z 5 lipca 2010 r. służy do ewidencji rozrachunków publicznoprawnych innych niż z budżetami, a w szczególności z tytułu ubezpieczeń społecznych i zdrowotnych. Na stronie Wn konta 229 ujmuje się należności oraz spłatę i zmniejszenie zobowiązań, a na stronie Ma zobowiązania, spłatę i zmniejszenie należności z tytułu rozrachunków publicznoprawnych. Warto pamiętać, że ewidencja szczegółowa prowadzona do konta 229 powinna zapewnić możliwość ustalenia stanu należności i zobowiązań według tytułów rozrachunków oraz podmiotów, z którymi są dokonywane rozliczenia. Konto 229 może wykazywać dwa salda. Saldo Wn oznacza stan należności, a saldo Ma – stan zobowiązań.
Kontem przeciwstawnym, na którym należy zaewidencjonować naliczone składki jako koszty obciążające koszty działalności operacyjnej, będzie konto 403 Podatki i opłaty z uwagi na charakter podatkowy tych składek.
Ujęcie praktyczne ewidencji księgowej naliczonych i wpłaconych składek na PFRON przedstawia schemat. ©?
SCHEMAT
Ewidencja księgowa naliczonych i wpłaconych składek na PFRON
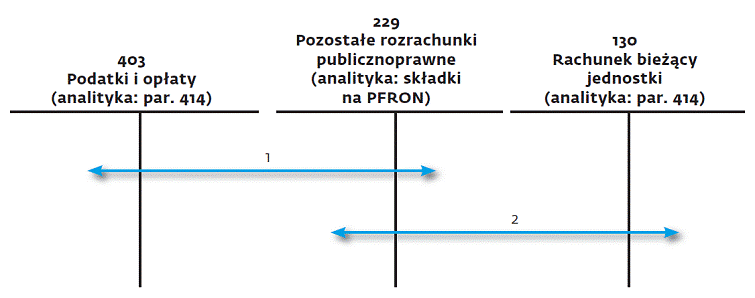
Objaśnienia:
1. PK – składka na PFRON wynikająca z deklaracji: strona Wn konta 403 – Podatki i opłaty (analityka: par. 414), strona Ma konta 229 – Pozostałe rozrachunki publicznoprawne (analityka: składki PFRON);
2. WB – przekazanie środków z rachunku bieżącego jednostki na rachunek funduszu z tytułu wpłat na PFRON: strona Wn konta 229 – Pozostałe rozrachunki publicznoprawne (analityka: składki PFRON), strona Ma konta 130 – Rachunek bieżący jednostki (analityka: par. 414).
Nowela uszczelnia system dokonywania obniżenia wpłat
26 października prezydent podpisał ustawę z 25 września 2015 r. o zmianie ustawy o rehabilitacji zawodowej i społecznej oraz zatrudnianiu osób niepełnosprawnych.
Nowela doprecyzowuje warunki, jakie trzeba spełnić, aby wpłaty na Państwowy Fundusz Rehabilitacji Osób Niepełnosprawnych były niższe. Chodzi m.in. o obowiązek dokumentowania zakupu fakturą czy dokonywanie płatności w terminie.
Określa też tryb wydawania legitymacji i okres ich ważności oraz upoważnia ministra właściwego do spraw zabezpieczenia społecznego m.in. do zapewnienia produkcji blankietów legitymacji, ich personalizacji i dystrybucji.
Ponadto zwalnia zakłady opiekuńczo-lecznicze (analogicznie jak domy pomocy społecznej) z wpłat na PFRON oraz wprowadza zakaz egzekucji sądowej i administracyjnej środków zgromadzonych w zakładowym funduszu aktywności.
Ustawa z 25 września br. wchodzi w życie 1 lipca 2016 r. z wyjątkiem przepisów dotyczących legitymacji, które wchodzą w życie 1 października 2016 r.
Elżbieta Gaździk
główna księgowa samorządowej jednostki budżetowej
Podstawa prawna
Ustawa z 27 sierpnia 1997 r. o rehabilitacji zawodowej i społecznej oraz zatrudnianiu osób niepełnosprawnych (t.j. Dz.U. z 2011 r. nr 127, poz. 721 ze zm.). Rozporządzenie ministra pracy i polityki społecznej z 20 grudnia 2012 r. w sprawie ustalenia wzorów deklaracji składanych Zarządowi Państwowego Funduszu Rehabilitacji Osób Niepełnosprawnych przez pracodawców zobowiązanych do wpłat na ten Fundusz (t.j. Dz.U. z 2015 r. poz. 101). Rozporządzenie ministra pracy i polityki społecznej z 20 grudnia 2012 r. w sprawie określenia wzorów miesięcznych i rocznych informacji o zatrudnieniu, kształceniu lub o działalności na rzecz osób niepełnosprawnych (t.j. Dz.U. z 2014 r. poz. 809). Rozporządzenie ministra finansów z 5 lipca 2010 r. w sprawie szczególnych zasad rachunkowości oraz planów kont dla budżetu państwa, budżetów jednostek samorządu terytorialnego, jednostek budżetowych, samorządowych zakładów budżetowych, państwowych funduszy celowych oraz państwowych jednostek budżetowych mających siedzibę poza granicami Rzeczypospolitej Polskiej (t.j. Dz.U. z 2013 r. poz. 289).
Polecamy serwis: Rachunkowość budżetowa



REKLAMA

© Materiał chroniony prawem autorskim - wszelkie prawa zastrzeżone. Dalsze rozpowszechnianie artykułu za zgodą wydawcy INFOR PL S.A.
REKLAMA

