
REKLAMA

REKLAMA

Kategorie
Zaloguj się

Zarejestruj się

Proszę podać poprawny adres e-mail Hasło musi zawierać min. 3 znaki i max. 12 znaków
* - pole obowiązkowe
Przypomnij hasło
Witaj
Usuń konto
Aktualizacja danych
  Informacja
Twoje dane będą wykorzystywane do certyfikatów.

Jak ująć w księgach ryczałt za używanie samochodu niebędącego własnością pracodawcy

Dziennik Gazeta Prawna
Największy polski dziennik prawno-gospodarczy
Jak ująć w księgach ryczałt za używanie auta niebędącego własnością pracodawcy
Fotolia

REKLAMA

REKLAMA

W jednostce budżetowej od niedawna podpisujemy umowy z pracownikami na używanie do celów służbowych samochodów niebędących własnością pracodawcy. Jakich w związku z tym zapisów należy dokonać w księgach rachunkowych jednostki?

W określonych sytuacjach wynikających ze specyfiki jednostki, jak i w zależności od potrzeb, pracodawca może się umówić z pracownikiem, że będzie on używał do celów służbowych samochodu niebędącego własnością pracodawcy. Zwrot kosztów z powyższego tytułu następuje w formie ryczałtu na podstawie umowy cywilnoprawnej zawartej pomiędzy pracodawcą a pracownikiem. Niezbędnymi elementami takiej umowy są określenie rodzaju pojazdu i jego danych (co najmniej numeru rejestracyjnego samochodu i jego pojemności) oraz wysokości przyznanego limitu kilometrów, obszaru wyjazdów, stawki za kilometr. W tym miejscu należy wskazać, że samochód nie musi stanowić własności czy współwłasności pracownika. Samochód ten może być użyczony pracownikowi czy też przez niego wynajęty.

REKLAMA

REKLAMA

Modernizacja części budynku - jak księgować?

Wysokość ryczałtu za używanie samochodu niebędącego własnością pracodawcy jest ustalana w oparciu o rozporządzenie ministra infrastruktury z 25 marca 2002 r. w sprawie warunków ustalania oraz sposobu dokonywania zwrotu kosztów używania do celów służbowych samochodów osobowych, motocykli i motorowerów niebędących własnością pracodawcy. Wynika z niego, że wysokość ryczałtu stanowi iloczyn dwóch elementów składowych, tj. stawki za 1 km przebiegu uzależnionej od wysokości skokowej silnika samochodu osobowego i wielkości miesięcznego limitu kilometrów na jazdy lokalne wynikającego z zawartej umowy, z jednoczesnym pomniejszeniem za okres, w którym samochód nie był wykorzystywany do celów służbowych wynikających z różnych okoliczności (np. urlop, zwolnienie lekarskie, delegacja powyżej 8 godzin, naprawa samochodu itp.).

Ryczał samochodowy wypłacany pracownikowi na warunkach określonych w powołanym powyżej rozporządzeniu nie stanowi podstawy wymiaru składki na ubezpieczenia emerytalne i rentowe. Regulacje w tej sprawie zawiera par. 2 ust. 1 pkt 13 rozporządzenia ministra pracy i polityki społecznej z 18 grudnia 1998 r. w sprawie szczegółowych zasad ustalania podstawy wymiaru składek na ubezpieczenia emerytalne i rentowe. Stanowi on natomiast podstawę opodatkowania PIT jako źródło przychodu wskazane w art. 10 ust. 1 pkt 1 ustawy o podatku dochodowym od osób fizycznych i niewyłączone z podstawy opodatkowania na podstawie art. 21 tej ustawy.

REKLAMA

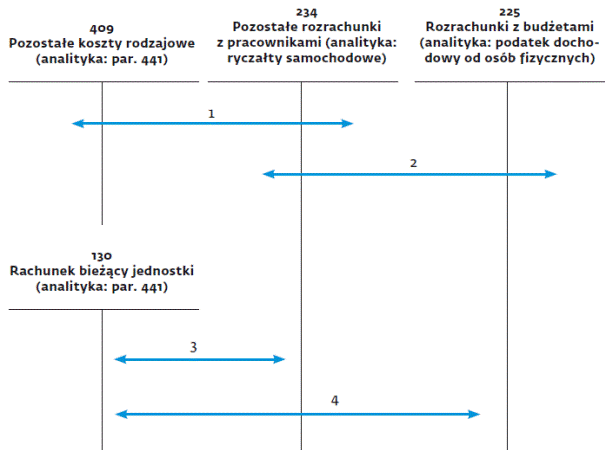
Jak ująć w księgach rachunkowych jednostki przypis i wypłatę ryczałtu za używanie przez pracownika samochodu niebędącego własnością pracodawcy, przedstawia schemat. ⒸⓅ

Dalszy ciąg materiału pod wideo

Polecamy produkt: Zasady sporządzania i kontroli dowodów księgowych w jednostkach sektora finansów publicznych (książka)

SCHEMAT

Ewidencja księgowa
infoRgrafika


Objaśnienia:

1. PK – lista wypłat ryczałtów samochodów sporządzona na podstawie oświadczeń pracowników o korzystaniu z samochodów niebędących własnością pracodawcy do celów służbowych: strona Wn konta 409 Pozostałe koszty rodzajowe (analityka: par. 441), strona Ma konta 234 Pozostałe rozrachunki z pracownikami (analityka: ryczałty samochodowe);

2. PK – zaksięgowanie naliczonego podatku dochodowego od osób fizycznych od ustalonych ryczałtów: strona Wn konta 234 Pozostałe rozrachunki z pracownikami (analityka: ryczałty samochodowe), strona Ma konta 225 Rozrachunki z budżetami (analityka: podatek dochodowy od osób fizycznych;

3. WB – wyplata ryczałtów samochodowych na rachunki bankowe pracowników: strona Wn konta 234 Pozostałe rozrachunki z pracownikami (analityka: ryczałty samochodowe), strona Ma konta 130 Rachunek bieżący jednostki (analityka: par. 441);

4. WB – zapłata podatku dochodowego od osób fizycznych na rachunek urzędu skarbowego: strona Wn konta 225 Rozrachunki z budżetami (analityka: podatek dochodowy od osób fizycznych), strona Ma konta 130 Rachunek bieżący jednostki (analityka: par. 441). ⒸⓅ

Polecamy serwis: Rachunkowość budżetowa

Elżbieta Gaździk

główna księgowa samorządowej jednostki budżetowej

Podstawa prawna

Rozporządzenie ministra infrastruktury z 25 marca 2002 r. w sprawie warunków ustalania oraz sposobu dokonywania zwrotu kosztów używania do celów służbowych samochodów osobowych, motocykli i motorowerów niebędących własnością pracodawcy (Dz.U. nr 27, poz. 271).

Rozporządzenie ministra finansów z 5 lipca 2010 r. w sprawie szczególnych zasad rachunkowości oraz planów kont dla budżetu państwa, budżetów jednostek samorządu terytorialnego, jednostek budżetowych, samorządowych zakładów budżetowych, państwowych funduszy celowych oraz państwowych jednostek budżetowych mających siedzibę poza granicami Rzeczypospolitej Polskiej (t.j. Dz.U. z 2013 r. poz. 289).

Ustawa z 26 lipca 1991 r. o podatku dochodowym od osób fizycznych (t.j. Dz.U. z 2012 r. poz. 361 ze zm.).

Oceń jakość naszego artykułu

Dziękujemy za Twoją ocenę!

Twoja opinia jest dla nas bardzo ważna

Powiedz nam, jak możemy poprawić artykuł.
Zaznacz określenie, które dotyczy przeczytanej treści:
Autopromocja

REKLAMA

QR Code

REKLAMA

Księgowość budżetowa
Opłata od tzw. małpek z czterokrotnym wzrostem i w całości na NFZ [projekt]

Projekt ustawy autorstwa resortów finansów i zdrowia przewiduje korzyści dla budżetu na poziomie 740,6 mln złotych. Opłata od tzw. małpek miałaby wzrosnąć z 25 do 100 zł za litr alkoholu i być w pełni przekazywana Narodowemu Funduszowi Zdrowia

Rząd szykuje zmiany w opłacie miejscowej. Nie każda gmina będzie mogła ją pobierać

MF pracuje nad rozporządzeniem określającym minimalne walory krajobrazowe, których posiadanie pozwoli gminom na pobór opłaty miejscowej - wynika z informacji na stronie KPRM.  Wśród wskazywanych kryteriów znalazły się m.in. zabytki, parki narodowe, obiekty sportowe, centra biznesowe i szkoleniowe, a także dostęp do wód czy kąpielisk.

Urzędnik nie oddał butelek do kaucjomatu? Może odpowiedzieć za naruszenie dyscypliny finansów publicznych

Stan faktyczny: Jednostka budżetowa nabywa napoje w opakowaniach szklanych i plastikowych objętych systemem kaucyjnym. Przy zakupie jednostka ponosi zatem koszt kaucji. Opakowania nie zawsze są zwracane do recyklomatów, w związku z czym jednostka nie odzyskuje wpłaconej kwoty. Czy nieodzyskanie kaucji stanowi naruszenie dyscypliny finansów publicznych?

Co trzecie konto w Centralnym Rejestrze Umów jest puste. Eksperci wskazują na lukę w prawie

Jedna trzecia kont urzędów czy instytucji publicznych założonych w Centralnym Rejestrze Umów nie zawiera żadnych informacji – podaje „Rz”. Mamy lukę w przepisach – mówią eksperci.

REKLAMA

Czy gmina może finansować przydomowe miejsca schronienia? Wyjaśnienia RIO

Samorząd nie może ze środków własnych dotować budowy przydomowych miejsc schronienia mieszkańców . Tak wynika z wyjaśnień Regionalnej Izby Obrachunkowej w Poznaniu. Zdaniem RIO samo ujęcie kwoty na ten cel w budżecie nie tworzy podstawy prawnej do wypłaty środków.

Autozapis do PPK będzie częściej przeprowadzany? MF rozważa zmiany w programie

Ministerstwo Finansów dokonało przeglądu Pracowniczych Planów Kapitałowych. Zdaniem resortu warto rozważyć skrócenie okresu między kolejnymi autozapisami z czterech do trzech lat oraz rozszerzenie automatycznego uczestnictwa na osoby w wieku 55-70 lat.

Opłaty za pobyt mieszkańca w DPS ze zmianą w 2027 roku? Chodzi o ochronę dzieci

Małoletnie dzieci nie będą płaciły za pobyt pensjonariusza w domu pomocy społecznej. Taką zmianę zakłada poselski projekt nowelizacji ustawy o pomocy społecznej.

Opłaty za śmieci – jak klasyfikować wpłaty najemców?

Opłaty za gospodarowanie odpadami komunalnymi od swoich najemców na podstawie deklaracji nalicza jednostka budżetowa, która zajmuje się administrowaniem lokali mieszkalnych, będących własnością gminy. W jakim paragrafie nowej klasyfikacji budżetowej powinny być ujęte wpłaty najemców?

REKLAMA

Wynagrodzenie albo czas wolny. Pracownicy samorządowi bez dodatków za nadgodziny

Za pracę ponad normę pracownikowi przysługuje wynagrodzenie albo czas wolny – przypomniał wiceszef MSWiA Tomasz Szymański. Według ministerstwa, przyznanie pracownikom samorządowym dodatku za nadgodziny obciążyłoby budżety jednostek.

Nowy staż pracy uderza w premie urzędników. Brakuje milionów na wypłaty

Dzięki nowym zasadom ustalania stażu pracownicy mogą szybciej liczyć na finansowe profity. Tyle że urzędów nikt na to nie przygotował, brakuje milionów m.in. na nagrody jubileuszowe i dodatki stażowe - podaje „Rz”.

Zapisz się na newsletter
Jak dysponowane są finanse publiczne? Bądź na czasie z najnowszymi przepisami, najlepszymi praktykami oraz wskazówkami dotyczącymi księgowości budżetowej – zapisz się na newsletter.
Zaznacz wymagane zgody
loading
Zapisując się na newsletter wyrażasz zgodę na otrzymywanie treści reklam również podmiotów trzecich
Administratorem danych osobowych jest INFOR PL S.A. Dane są przetwarzane w celu wysyłki newslettera. Po więcej informacji kliknij tutaj.
success

Potwierdź zapis

Sprawdź maila, żeby potwierdzić swój zapis na newsletter. Jeśli nie widzisz wiadomości, sprawdź folder SPAM w swojej skrzynce.

failure

Coś poszło nie tak

REKLAMA