
Nagroda jubileuszowa - ewidencja księgowa


REKLAMA
REKLAMA
Nagroda jubileuszowa trafia na konto 404 Wynagrodzenia
Od niedawna pracuję w jednostce budżetowej. Będziemy wypłacać nagrody jubileuszowe. W jaki sposób powinnam je zaewidencjować?
REKLAMA
REKLAMA
Nagroda jubileuszowa to jedno ze świadczeń wypłacanych ze stosunku pracy. Obowiązek wypłaty dotyczy wyłącznie określonej grupy pracowników zatrudnionych w sferze budżetowej. Regulacje w tej sprawie zostały zawarte odpowiednio w ustawach i rozporządzeniach wykonawczych wydanych na ich podstawie, np. ustawie z 16 września 1982 r. o pracownikach urzędów państwowych (t.j. Dz.U. z 2013 r. poz. 269 ze zm.), ustawie z 21 listopada 2008 r. o pracownikach samorządowych (t.j. Dz.U. z 2014 r. poz. 1202 ze zm.), ustawie z 26 stycznia 1982 r. Karta Nauczyciela (t.j. Dz.U. z 2014 r. poz. 191 ze zm.).
Polecamy produkt: Karta Nauczyciela z komentarzem (PDF)
Nagroda jubileuszowa jako świadczenie ze stosunku pracy jest zaliczana do źródeł przychodów określonych w art. 10 ust. 1 pkt 1 ustawy z 26 lipca 1991 r. o podatku dochodowym od osób fizycznych. Oznacza to, że zgodnie z postanowieniami art. 9 tej ustawy, jej wypłata podlega opodatkowaniu PIT. Nie będzie ona natomiast stanowiła podstawy wymiaru składek na ubezpieczenie społeczne, gdyż zgodnie z postanowieniami par. 2 ust. 1 pkt 1 rozporządzenia ministra pracy i polityki społecznej z 18 grudnia 1998 r. w sprawie szczegółowych zasad ustalania podstawy wymiaru składek na ubezpieczenia emerytalne i rentowe, podstawy wymiaru składek na te ubezpieczenia nie stanowią m.in. przychody z tytułu nagród jubileuszowych (gratyfikacji), które według zasad określających warunki ich przyznawania przysługują pracownikowi nie częściej niż co 5 lat.
REKLAMA
Należy w tym miejscu nadmienić, że chodzi o częstotliwość przyznawania nagrody, a nie o jej wypłatę przed upływem 5 lat, np. w przypadku gdy pracownik otrzymał tę nagrodę wcześniej, np. w związku z uzupełnieniem dokumentów uprawniających go do nabycia tej nagrody.
Potwierdzeniem powyższego są tezy zawarte w pismach Zakładu Ubezpieczeń Społecznych, które rozwiewają występujące w tym zakresie wątpliwości. Przykładowo takim pismem jest pismo Zakładu Ubezpieczeń Społecznych z 9 kwietnia 2015 r.,(DI/100000/43/217/2015), w którym stwierdzono, że „decydujące znaczenie w kontekście zwolnienia nagród jubileuszowych z obowiązku opłacania składek na ubezpieczenia społeczne ustawodawca przypisał periodycznemu (nie częstszemu niż co 5 lat) nabywaniu przez pracownika prawa do ich uzyskania na podstawie wewnętrznych przepisów obowiązujących u pracodawcy. Bez znaczenia prawnego pozostaje natomiast fakt daty wypłacenia tych świadczeń pracownikowi (wypłata tych świadczeń może nastąpić więc w okresie krótszym niż 5 lat od dania uzyskania przez pracownika poprzedniej nagrody jubileuszowej)”.
Podobnie w przypadku zmiany zasad przyznawania nagrody jubileuszowej wynikających z wewnętrznych przepisów obowiązujących u pracodawcy, wypłata nagrody jubileuszowej w okresie krótszym niż 5 lat, licząc od poprzedniej nagrody, nie będzie także stanowiła podstawy wymiaru składek na ubezpieczenia emerytalne i rentowe. Potwierdzeniem tej tezy jest kolejne pismo Zakładu Ubezpieczeń Społecznych z 9 września 2014 r., znak WP1/200000/43/980/2014, z którego wynika, że „W sytuacji wypłaty nagrody jubileuszowej pracownikowi w okresie krótszym niż 5 lat od poprzedniej ze względu na zmianę wewnętrznych przepisów obowiązujących w tym zakresie, nagroda taka nie będzie stanowiła podstawy wymiaru składek na ubezpieczenia społeczne”.
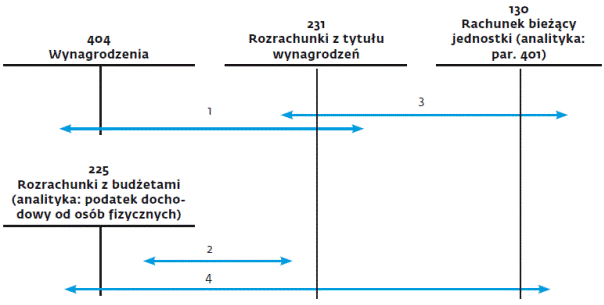
Przypis nagrody jubileuszowej, zgodnie z zasadami wynikającymi z załącznika nr 3 do rozporządzenia ministra finansów z 5 lipca 2010 r. w sprawie szczególnych zasad rachunkowości oraz planów kont dla budżetu państwa, budżetów jednostek samorządu terytorialnego, jednostek budżetowych, samorządowych zakładów budżetowych, państwowych funduszy celowych oraz państwowych jednostek budżetowych mających siedzibę poza granicami Rzeczypospolitej Polskiej, w księgach rachunkowych powinien zostać ujęty na podstawie listy płac na koncie 404 „Wynagrodzenia” jako koszty działalności podstawowej w korespondencji z kontem 231 „Rozrachunki z tytułu wynagrodzeń”. Szczegółowe zapisy księgowe obrazujące operację związaną z wypłatą pracownikowi nagrody jubileuszowej przedstawiono na schemacie. ©?
WAŻNE Pracodawcy w sferze budżetowej mają obowiązek wypłacać nagrodę jubileuszową. Zasady jej obliczania reguluje kilkanaście rozporządzeń wykonawczych.
Zobacz również: Paragraf 470 po zmianach w 2016 r.
SCHEMAT
Ewidencja przypisu i wypłaty nagrody jubileuszowej w księgach rachunkowych jednostki
Objaśnienia:
1. PK – lista płac – nagroda jubileuszowa:
● Wn konto 404 Wynagrodzenia,
● Ma konto 231 Rozrachunki z tytułu wynagrodzeń.
2. PK – podatek dochodowy od osób fizycznych od przysługującej nagrody jubileuszowej:
● Wn konto 231 Rozrachunki z tytułu wynagrodzeń,
● Ma konto 225 Rozrachunki z budżetami (analityka: podatek dochodowy od osób fizycznych).
3. WB – zapłata na rachunek bankowy pracownika nagrody jubileuszowej, po pomniejszeniu o podatek dochodowy od osób fizycznych:
● Wn konto 231 Rozrachunki z tytułu wynagrodzeń,
● Ma konto 130 Rachunek bieżący jednostki (analityka: par. 401).
4. WB – zapłata na rachunek bankowy urzędu skarbowego podatku dochodowego od osób fizycznych naliczonego od nagrody jubileuszowej:
● Wn konto 225 Rozrachunki z budżetami (analityka: podatek dochodowy od osób fizycznych),
● Ma konto 130 Rachunek bieżący jednostki (analityka: par. 401).
Elżbieta Gaździk
główna księgowa w państwowej jednostce
Podstawa prawna
Ustawa z 26 lipca 1991 r. o podatku dochodowym od osób fizycznych (t.j. Dz.U. z 2012 r. poz. 361 ze zm.).
Rozporządzenie ministra pracy i polityki społecznej z 18 grudnia 1998 r. w sprawie szczegółowych zasad ustalania podstawy wymiaru składek na ubezpieczenia emerytalne i rentowe (t.j. Dz.U. z 2015 r. poz. 2236 ze zm.).


REKLAMA

© Materiał chroniony prawem autorskim - wszelkie prawa zastrzeżone. Dalsze rozpowszechnianie artykułu za zgodą wydawcy INFOR PL S.A.
REKLAMA

