
Ostateczne zamknięcie ksiąg rachunkowych w sferze budżetowej


REKLAMA
REKLAMA
- Czas ostatecznie zamknąć księgi rachunkowe w sferze budżetowej
- Dla sektora budżetowego
- Bez i z zatwierdzeniem sprawozdania
- System finansowo-księgowy
- Inaczej miesiąc
Czas ostatecznie zamknąć księgi rachunkowe w sferze budżetowej
Terminy z ustawy o rachunkowości nie do końca pokrywają się z określonymi dla jednostek sektora publicznego. One muszą uwzględnić zasady szczególne. Dlatego dla niektórych termin zamknięcia jest dłuższy od tego, który określa ustawa
REKLAMA
REKLAMA
Jednostka prowadząca pełną księgowość ma w pierwszym kwartale nowego roku wiele obowiązków związanych z zakończeniem poprzedniego roku obrotowego. Przede wszystkim jest to sporządzenie sprawozdania finansowego, a w przypadku jednostek sektora finansów publicznych – również sprawozdań budżetowych. Jednak większość z tych obowiązków została już wykonana. Obecnie pozostał tylko jeden – zamknięcie ksiąg rachunkowych.
Polecamy produkt: Sprawozdawczość budżetowa
Dla sektora budżetowego
Zarówno okoliczności (przypadki), jak i terminy zamknięcia ksiąg określa art. 12 ust. 2 ustawy o rachunkowości. Księgi rachunkowe zamyka się w kilku przypadkach, m.in. na dzień zakończenia działalności, dzień poprzedzający zmianę formy prawnej, są to jednak okoliczności mające charakter incydentalny. Artykuł 12 ust. 2 wskazuje na wstępie, że przede wszystkim księgi rachunkowe zamyka się na dzień kończący rok obrotowy. To zamknięcie ksiąg ma charakter okresowy i powtarzalny, jest wykonywane bowiem co roku w każdej jednostce kontynuującej działalność. Należy jednak odróżnić dwie daty: dzień, na jaki zamyka się księgi, i termin, w jakim należy je wykonać.
REKLAMA
Zamknięcie ksiąg na dzień kończący rok obrotowy w jednostkach sektora finansów publicznych oznacza dzień 31 grudnia.
Natomiast faktyczne zamknięcie ksiąg (czyli wyłączenie możliwości dokonywania w nich zapisów) powinno według ustawy nastąpić nie później 3 miesiące od zaistnienia zdarzenia, czyli do 31 marca, przy czym ostateczne zamknięcie i otwarcie ksiąg rachunkowych jednostki kontynuującej działalność powinno nastąpić najpóźniej w ciągu 15 dni od dnia zatwierdzenia sprawozdania finansowego za rok obrotowy. Terminy te jednak nie do końca pokrywają się z określonymi dla jednostek sektora publicznego.
Jednostki budżetowe prowadzą bowiem księgi według ogólnego prawa bilansowego, ale z uwzględnieniem zasad szczególnych, które określone zostały w rozporządzeniu ministra finansów z 5 lipca 2010 r. Jego paragraf 18 ust. 3 wskazuje termin zamknięcia ksiąg rachunkowych, który jest dłuższy od tego, który określa ustawa o rachunkowości. Zgodnie bowiem z cytowanym rozporządzeniem ostateczne zamknięcie i otwarcie ksiąg rachunkowych jednostki kontynuującej działalności powinno nastąpić do 30 kwietnia roku następnego, a w jednostkach, których sprawozdanie finansowe podlega zatwierdzeniu, w ciągu 15 dni od dnia zatwierdzenia sprawozdania finansowego za rok obrotowy.
Bez i z zatwierdzeniem sprawozdania
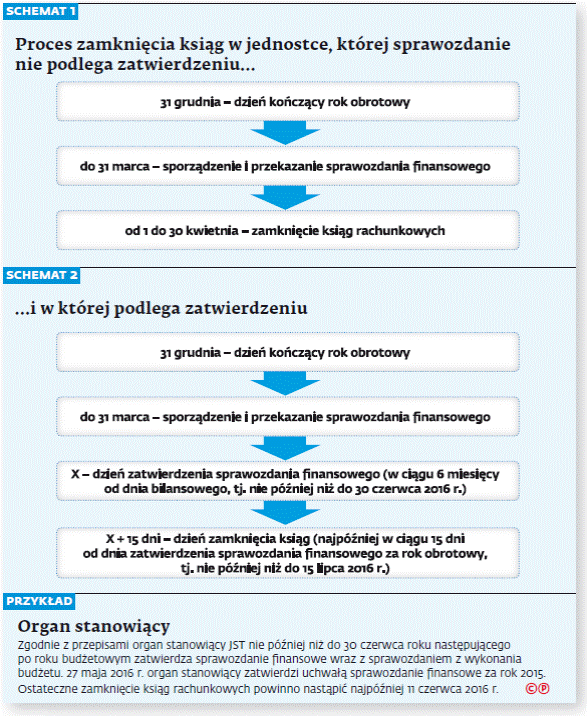
W państwowych jednostkach budżetowych nie ma obowiązku (procedur) zatwierdzania sprawozdania finansowego. Tak więc często przekazanie sprawozdania utożsamia się z jego zatwierdzeniem. W takim przypadku jednostka może przyjąć, że księgi rachunkowe zamyka w ciągu 15 dni od dnia przekazania sprawozdania, pod warunkiem że nastąpi to nie później niż 30 kwietnia. Zaznaczyć należy, że w tym przypadku zamknięcie ksiąg może nastąpić później niż w ciągu 15 dni od przekazania sprawozdania, ponieważ ten termin nie ma tu zastosowania, data 30 kwietnia jest tu wiążąca i graniczna. [schemat 1]
Nie ma również przeszkód, aby jednostka przyjęła w uregulowaniach wewnętrznych termin wcześniejszy lub też wcześniej dokonała faktycznego (fizycznego) zamknięcia ksiąg.
W przypadku jednostek, których sprawozdanie finansowe podlega zatwierdzeniu (jednostki samorządu terytorialnego) – zastosowanie ma drugi wskazany w rozporządzeniu, jak również w ustawie termin, czyli 15 dni od dnia zatwierdzenia sprawozdania finansowego. Należy tu zauważyć, że może to nastąpić później niż 30 kwietnia. [schemat 2]
Zgodnie z art. 53 ust. 1 ustawy o rachunkowości roczne sprawozdanie finansowe podlega zatwierdzeniu przez organ zatwierdzający nie później niż 6 miesięcy od dnia bilansowego. Dlatego ostateczne zamknięcie ksiąg rachunkowych za rok 2015 musi być dokonane najpóźniej do 15 lipca 2016 r. Po tym terminie jednostki nie mają już możliwości wprowadzania żadnych zapisów do ksiąg rachunkowych roku 2015. [przykład]
System finansowo-księgowy
Pojęcie zamknięcia ksiąg precyzuje ustawa o rachunkowości. Według niej zamknięcie ksiąg rachunkowych polega na nieodwracalnym wyłączeniu możliwości dokonywania zapisów księgowych w zbiorach tworzących zamknięte księgi rachunkowe. Sposób zamknięcia zależy więc od stosowanej techniki rachunkowości. Na przykład w przypadku ksiąg prowadzonych tradycyjnie (papierowo) zamknięcie ich polegało na podsumowaniu zapisów, ich odkreśleniu, oznaczeniu, zakreśleniu pustych pól, tak aby niemożliwe było dokonanie jakichkolwiek zapisów dotyczących przeszłego roku obrotowego.
Inaczej wygląda to w przypadku ksiąg rachunkowych prowadzonych przy użyciu komputera, gdzie dziennik, księgę główną, księgi pomocnicze, zestawienia obrotów i sald oraz inwentarz stanowią zasoby informacyjne rachunkowości, zorganizowane w formie oddzielnych komputerowych zbiorów danych, bazy danych lub wyodrębnionych jej części, bez względu na miejsce ich powstania i przechowywania. Krótko mówiąc, księgi rachunkowe stanowią zasoby stosowanego programu finansowo-księgowego.
System finansowo księgowy powinien więc zawierać odpowiednie mechanizmy i zabezpieczenia techniczne, pozwalające zamknąć księgi rachunkowe w sposób zgodny z ustawą o rachunkowości. Oznacza to, że po wykonaniu określonych operacji związanych z zamknięciem roku w programie F-K (wywołanie określonych funkcji, algorytmów itp.) system powinien umożliwiać jedynie odczyt danych z ksiąg rachunkowych. Natomiast nie może pozwalać na wykonanie żadnych zapisów, w tym zapisów korygujących, na danych dotyczących zamkniętego roku obrachunkowego.
System F-K nieposiadający takich funkcji technicznych nie pozwala zamknąć ksiąg rachunkowych w rozumieniu ustawy o rachunkowości, jest więc z nią niezgodny i nie może być stosowany.
Zamknięcie roku musi spowodować, że:
● nie ma możliwości wprowadzenia żadnego nowego dowodu księgowego do zasobów stanowiących księgi rachunkowe,
● nie ma możliwości wprowadzenia zapisów korygujących do zapisów ujętych w zamkniętych księgach rachunkowych,
● niemożliwe jest dokonanie modyfikacji istniejących zapisów księgowych w księgach roku zamkniętego,
Dotyczy to zarówno zapisów w księdze głównej (syntetyka), w księgach pomocniczych (analityka), jak i w pozostałych zbiorach stanowiących księgi rachunkowe (dziennik, zestawienie obrotów i sald, inwentarz).
Zamknięcie roku nie uniemożliwia:
● podglądu i wyświetlania wszelkich danych zawartych w zamkniętych księgach rachunkowych;
● możliwości przeniesienia zawartości zamkniętych ksiąg na komputerowy nośnik danych (archiwizacja);
● możliwości dokonywania wydruków.
Inaczej miesiąc
Należy wyraźnie odróżnić zamknięcie roku od zamknięcia miesiąca. Warto też zauważyć, że obowiązek zamykania poszczególnych okresów sprawozdawczych, którymi najczęściej są miesiące, nie został określony w ustawie wprost, tak jak w przypadku zamknięcia roku.
Obowiązek taki istnieje, co potwierdza Stanowisko Komitetu Standardów Rachunkowości z 13 kwietnia 2010 r. w sprawie niektórych zasad prowadzenia ksiąg rachunkowych.
Wskazuje ono, że ustawa o rachunkowości nie zawiera definicji „zamknięcia miesiąca”, ale odnosi się do tego pojęcia pośrednio w:
● art. 25 ust. 1 pkt 1 wykluczającym możliwość dokonywania poprawek w księgach rachunkowych „po zamknięciu miesiąca” oraz
● art. 25 ust. 2 nakazującym w razie ujawnienia błędów po zamknięciu miesiąca dokonania korekty tylko poprzez wprowadzenie do ksiąg rachunkowych dowodu zawierającego korektę błędnych zapisów (tylko zapisami dodatnimi albo tylko ujemnymi).
Zamknięcie miesiąca polega na wyłączeniu możliwości dokonywania zapisów lub korekty zapisów w danym miesiącu. Jest obligatoryjne i jest też przedmiotem kontroli w zakresie prawidłowości prowadzenia rachunkowości w jednostce. ©?
WAŻNE Zamknięcie roku ma charakter nieodwracalny.
! Ostateczne zamknięcie i otwarcie ksiąg rachunkowych jednostki i placówki kontynuującej działalność powinno nastąpić do 30 kwietnia roku następnego, a w jednostkach, których sprawozdanie finansowe podlega zatwierdzeniu, w ciągu 15 dni od dnia zatwierdzenia sprawozdania finansowego za rok obrotowy.
Magdalena Rypińska
kierownik państwowej jednostki budżetowej
Podstawa prawna
Ustawa z 29 września 1994 r. o rachunkowości (t.j. Dz.U. z 2013 r. poz. 330 ze zm.).
Rozporządzenie ministra finansów z 5 lipca 2010 r. w sprawie szczególnych zasad rachunkowości oraz planów kont dla budżetu państwa, budżetów jednostek samorządu terytorialnego, jednostek budżetowych, samorządowych zakładów budżetowych, państwowych funduszy celowych oraz państwowych jednostek budżetowych mających siedzibę poza granicami Rzeczypospolitej Polskiej (t.j. Dz.U. z 2013 r. poz. 289).
Polecamy serwis: Sprawozdawczość


REKLAMA

© Materiał chroniony prawem autorskim - wszelkie prawa zastrzeżone. Dalsze rozpowszechnianie artykułu za zgodą wydawcy INFOR PL S.A.
REKLAMA

